Das Wichtigste auf einen Blick
- Empfehlung, Freigabe durch den Nutzer, Kartentokenisierung und endgültige Abwicklung der Zahlung sind getrennte Vorgänge.
- Tokenisierung schützt die eigentlichen Kartendaten, macht einen Kauf aber nicht anonym.
- Falsche Artikel, überschrittene Budgets und abgelehnte Zahlungen zeigen, ob Nutzer die Grenzen ihrer Freigabe verstehen.
- Das Verständnis, gemessen an einzelnen Fragen, und die Supportkontakte zählen mehr als abgeschlossene Lektionen allein.
Die Freigabe bleibt beim Nutzer
Am 13. November 2026 stellte OpenAI ChatGPT Wallet vor – gemeinsam mit American Express, Chase, Mastercard und Visa. Laut den Hilfehinweisen mit Stand vom 17. November wird die Funktion schrittweise über dots eingeführt. Sie richtet sich an Pro-Abonnenten in den USA ab 18 Jahren mit einer dafür zugelassenen, in den USA ausgestellten Kreditkarte und einer US-Rechnungsadresse. Selbst wer diese Voraussetzungen erfüllt, hat möglicherweise noch keinen Zugriff.
Bei Erklärungen zum Bezahlen mit KI-Agenten muss eines klar werden: Einen Agenten mit der Suche zu beauftragen, bedeutet nicht, den Kauf freizugeben.
Ein Bezahlvorgang, fünf Zuständigkeitsbereiche
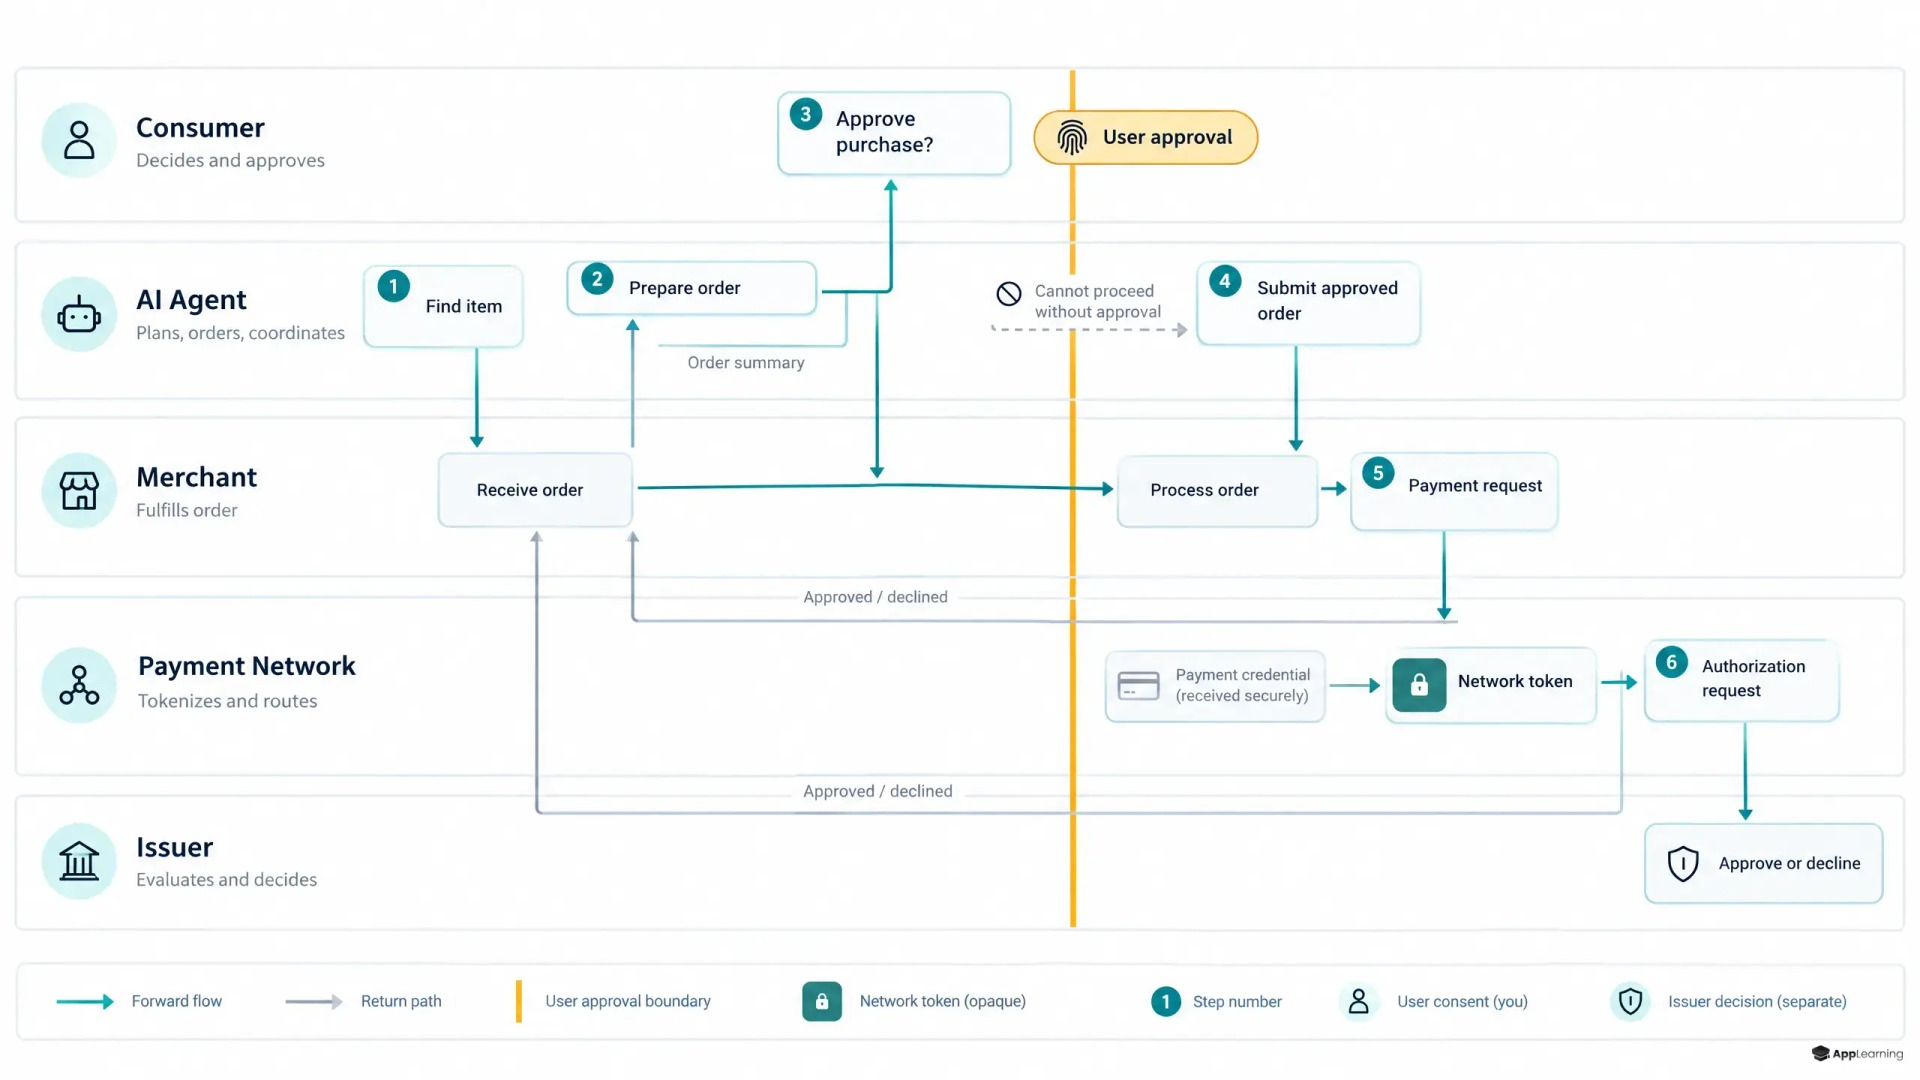
Überträgt man das Kartenabwicklungsmodell des US-Finanzministeriums auf den Bezahlvorgang mit KI-Agenten, braucht es fünf klar erkennbare Zuständigkeitsbereiche statt einer einzigen Erfolgsanimation.
- Der Einkaufsagent recherchiert Angebote und stellt den Warenkorb zusammen.
- Der Nutzer prüft Händler, Artikel, Gesamtbetrag und ausgewählte Karte. Anschließend gibt er den Kauf im Rahmen einer Sicherheitsprüfung frei.
- Das Kartennetzwerk stellt nach der Freigabe Ersatzdaten für die Zahlung bereit.
- Der Händler reicht die Zahlung über seinen Zahlungsdienstleister und die weitere Abwicklungskette auf Händlerseite ein.
- Die kartenausgebende Bank prüft die Transaktion und genehmigt sie oder lehnt sie ab. Der Händler bestätigt die Bestellung separat.
Verrechnung und endgültige Abwicklung sind getrennte Verarbeitungsschritte. Die Zustimmung des Nutzers, die Autorisierung durch die kartenausgebende Bank und der Geldfluss dürfen nie dieselbe Bezeichnung tragen.
Drei falsche Gleichsetzungen verwischen die Grenzen der Freigabe
Eine gespeicherte Karte ist keine pauschale Erlaubnis, Geld auszugeben. Eine biometrische Freigabe ist weder eine Autorisierung durch die kartenausgebende Bank noch eine Bestellbestätigung. Tokenisierung bedeutet nicht Anonymität.
Laut dem Wallet-Datenschutzhinweis erfasst ein Dienstleister die vollständigen Kartendaten über ein sicheres Formular. OpenAI erhält dagegen einen Token und nur begrenzte Karteninformationen. Agent und Händler bekommen Ersatzdaten statt der eigentlichen Kartendaten.
Die Wallet-Nutzungsbedingungen berücksichtigen auch eine vorab erteilte Vollmacht. Diese weiter gefasste Vertragsformulierung belegt nicht, dass autonomes Bezahlen schon Teil der Einführung ist, bei der jeder Kauf einzeln freigegeben wird.
Drei Lektionen machen die Grenzen überprüfbar
Kartenausgebende Banken, PSPs und Wallet-Anbieter könnten eine Akademie mit drei Lernschritten integrieren und die Erklärungen auf die Hinweise zur Nutzung von Wallet stützen.
- Die Lektion zum Handlungsspielraum des Agenten trennt die Recherche und das Zusammenstellen des Warenkorbs von der Erlaubnis, Geld auszugeben.
- Die Lektion zur Kauffreigabe erklärt die angezeigten Angaben zu Händler, Artikeln, Betrag und Karte – einschließlich möglicher Bedingungen für wiederkehrende Zahlungen.
- Die Lektion zu Problemen und Klärungswegen unterscheidet zwischen Retouren beim Händler und dem Anfechten von Kartenbelastungen bei der kartenausgebenden Bank. Bei Freigabefehlern oder Käufen, die von der erteilten Freigabe abweichen, ist der Wallet-Support die Anlaufstelle.
Ein Übungswarenkorb macht die Grenze konkret. Der Nutzer wollte Schuhe in Größe 9 für unter 120 $. Der Agent hat Größe 10 zu einem Gesamtbetrag von 132 $ ausgewählt.
- Sollte der Nutzer den Kauf freigeben, weil der Agent die meisten Vorgaben erfüllt hat? Nein. Artikel und Gesamtbetrag stimmen nicht. Vor der Freigabe muss der Warenkorb korrigiert werden.
- Nach der Korrektur und Freigabe lehnt die kartenausgebende Bank die Zahlung ab. Ist die Bestellung damit bestätigt? Nein. Prüfe vor einem erneuten Versuch den Bestellstatus beim Händler und wende dich wegen der Ablehnung an die kartenausgebende Bank.
Erklärungen gehören direkt an die Übergabepunkte
Die Einführung in den Einkauf mit KI-Agenten gehört vor die Anmeldung. Die Kartentokenisierung sollte beim Hinterlegen der Zahlungsdaten erklärt werden. Die Oberfläche für die Zahlungsfreigabe braucht eine knappe Zusammenfassung. Erklärungen zu abgelehnten Zahlungen und zur Anfechtung von Belastungen gehören neben die jeweilige Statusanzeige. Mit App-Learning ließe sich das in wiederverwendbaren Modulen für Mobilgeräte und Web umsetzen – mit freigegebenen Übersetzungen und namentlich benannten Verantwortlichen für die Inhalte.
Mit App-Learning baust du eine integrierte Akademie, die prüft, ob Nutzer die Grenzen ihrer Zahlungsfreigabe verstehen.
Lass uns sprechenOb Nutzer es verstehen, muss geprüft werden
Visas Programm Agentic Ready testet Zahlungsabläufe. Bei Verifiable Intent von Mastercard geht es um den Nachweis der Nutzerfreigabe. Keine der beiden Ankündigungen belegt, dass Lernangebote die Conversion-Rate erhöhen.
Der vorgeschlagene Messplan sollte die Antworten auf Fragen zu den einzelnen Freigabegrenzen beim ersten Versuch erfassen. Dazu kommen das spätere Abschneiden in einem veränderten Szenario und die Zahl verständnisbedingter Anfragen beim Hilfecenter pro Zahlungsversuch. Der Abschluss der Lektionen ist zweitrangig. Aussagen über eine höhere Conversion-Rate brauchen einen kontrollierten Vergleich statt bloßer Vorher-nachher-Annahmen.
Die Akademie hat ihren Zweck erfüllt, wenn Kunden erklären können, wer die Auswahl getroffen, wer den Kauf freigegeben, wer die Zahlung verarbeitet hat und wer bei Problemen helfen kann – auch wenn der Bezahlvorgang scheitert.