Das Wichtigste in Kürze
- Ein Kryptowertpapier nach eWpG ist ein Wertpapier und bedeutet kein direktes Eigentum an Bitcoin.
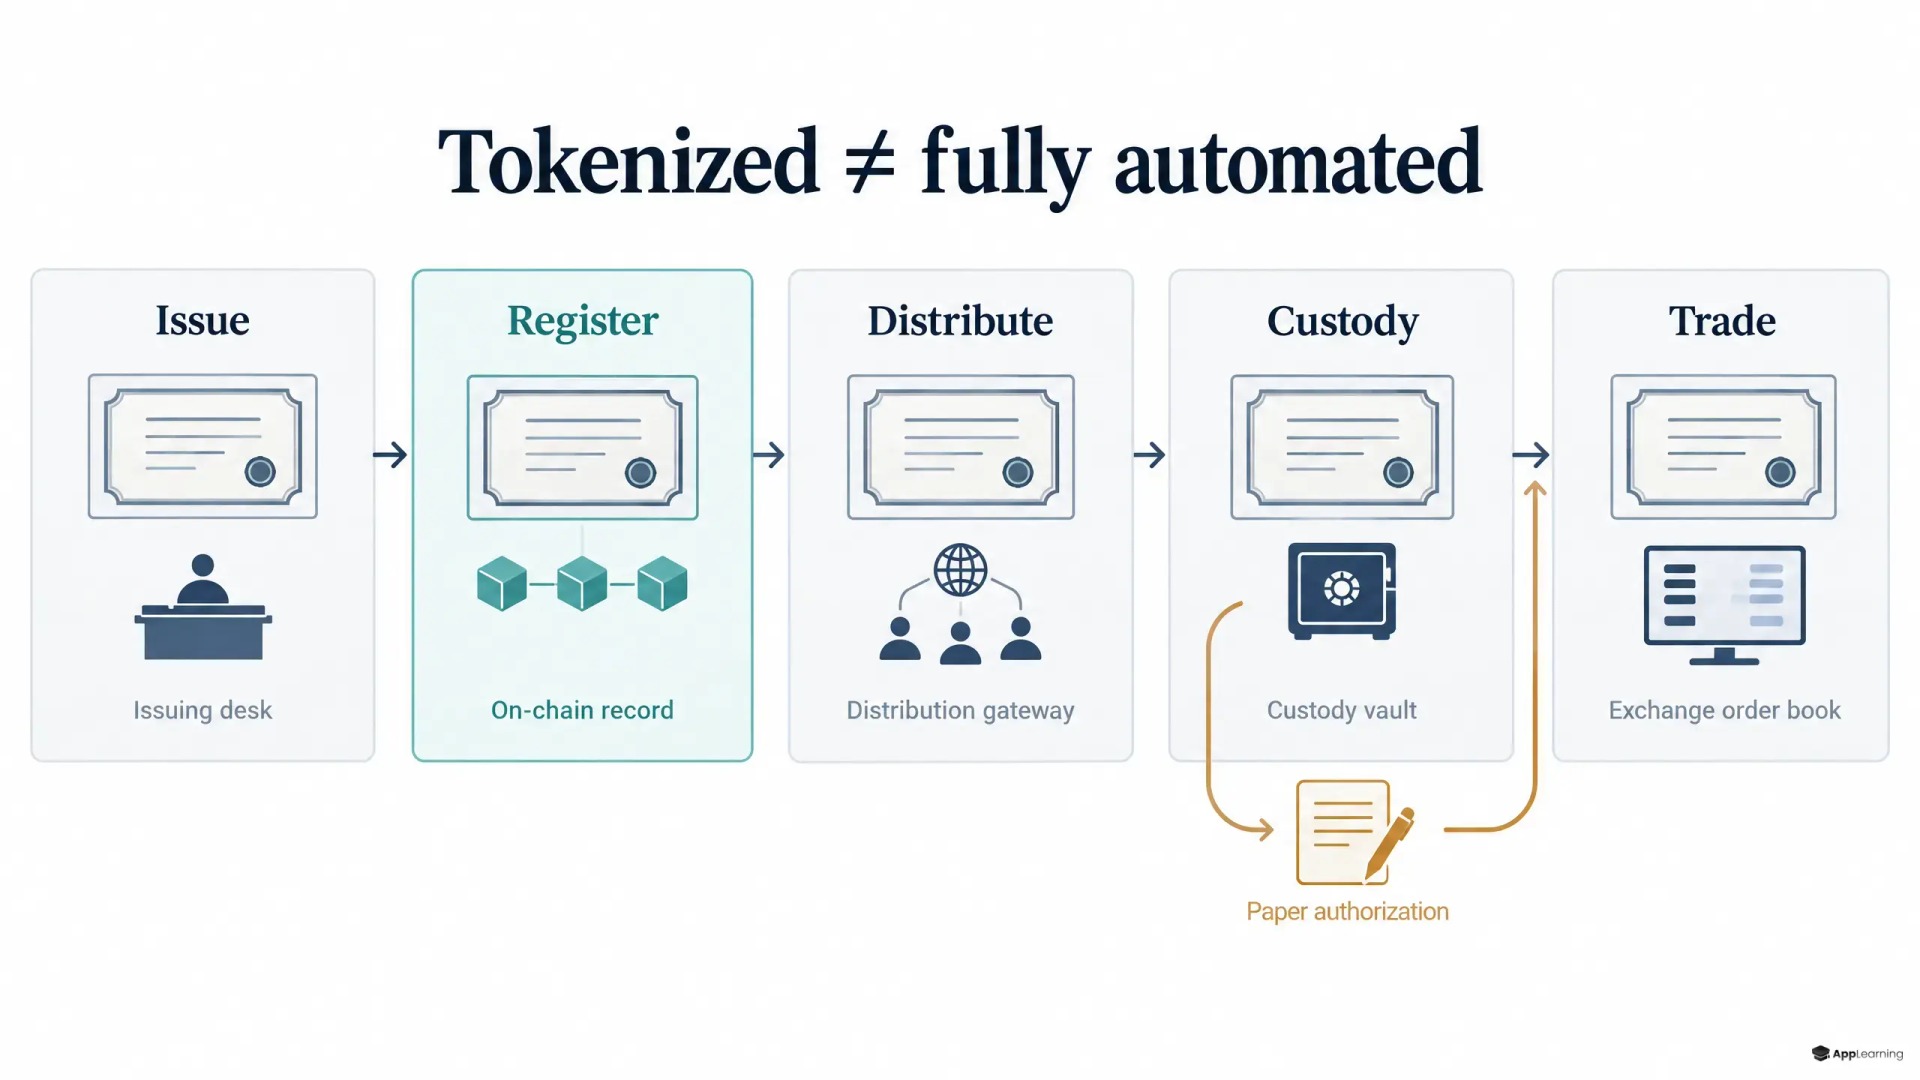
- Emission, Registrierung, Vertrieb, Verwahrung und Handel sind getrennte Schritte im Anlageprozess.
- Das Beispiel der DZ BANK zur Ermächtigung gilt unter bestimmten Bedingungen. Eine allgemeine Pflicht zur Unterschrift auf Papier lässt sich daraus nicht ableiten.
- Lerneinheiten gehören direkt dorthin, wo Kunden Entscheidungen treffen – nicht nur in ein Blockchain-Glossar.
- Ob Kunden eine Lerneinheit abschließen, sie verstehen oder Unterstützung brauchen, zeigt jeweils etwas anderes.
Wenn ein tokenisiertes Wertpapier trotzdem eine Unterschrift braucht
In ihrer Mitteilung vom 29. Oktober 2026 zu Kryptowertpapieren für Privatkunden berichtete die DZ BANK, Ende Oktober gemeinsam mit der Volksbank eG – Die Gestalterbank ein Anlagezertifikat für Privatkunden emittiert zu haben. Die Gestalterbank bot es zur Zeichnung an. An die Stelle der physischen Wertpapierurkunde trat ein Kryptowertpapierregister.
Das ist eine digitale Emission, aber kein Beleg für eine durchgängig automatisierte Abwicklung. Nach § 4 eWpG ist ein Kryptowertpapier ein elektronisches Wertpapier, das in ein Kryptowertpapierregister eingetragen ist. Wer das Zertifikat kauft, kauft keine Bitcoin.
Der Anlageprozess hat fünf getrennte Ebenen
Wer Privatkunden Wertpapiere nach eWpG erklärt, sollte fünf Schritte unterscheiden, statt alles als „on-chain“ zu bezeichnen.
- Emission: Hier werden das Wertpapier und seine Bedingungen festgelegt.
- Registrierung: Eine verantwortliche registerführende Stelle trägt das Wertpapier ein.
- Vertrieb: Hier erfahren Kunden, wo und wie sie das Wertpapier zeichnen.
- Verwahrung: Hier wird geklärt, wer die Position hält oder verwaltet.
- Handel: Hier geht es darum, welche Verkaufswege es gibt und welche Bedingungen gelten.
Nach § 16 eWpG benennt der Emittent die registerführende Stelle. Andernfalls übernimmt er selbst diese Rolle. Lernangebote für Kunden sollten die tatsächlich zuständige Stelle nennen, statt „die Blockchain“ als Antwort stehen zu lassen.
Eine Ermächtigung erfordert nicht automatisch Papier
In ihrem Bericht über die verbleibenden Hürden erklärt die DZ BANK, dass der Börsenzugang eine vollständig digitale Abwicklung ohne Intermediäre verhindert. Außerdem beschreibt sie eine schriftliche Ermächtigung durch den Kunden für jede Transaktion, wenn bei der Verwahrung auf einen Zentralverwahrer verzichtet wird. Das ist ein Beispiel für einen Ablauf unter bestimmten Bedingungen – kein Beleg dafür, dass jedes tokenisierte Wertpapier eine handschriftliche Unterschrift erfordert.
Der Gesetzeswortlaut ist enger gefasst. § 5 Abs. 1 DepotG verlangt für die alternative Form der Sammelverwahrung eine ausdrückliche Ermächtigung in Textform – gesondert für jedes Verwahrungsgeschäft und außerhalb der allgemeinen Geschäftsbedingungen. § 126b BGB definiert Textform als lesbare Erklärung auf einem dauerhaften Datenträger, die die erklärende Person nennt. Unterschriebenes Papier ist dafür nicht zwingend nötig. Produktteams müssen den jeweils geltenden Ablauf prüfen, statt aus der Formulierung der Bank eine allgemeine Regel abzuleiten.
Eine kurze Lerneinheit gehört direkt vor die Ermächtigung
Ein praktischer Vorschlag: eine 90-sekündige Lerneinheit vor der Zeichnung oder der Ermächtigung zur Verwahrung. Lernangebote zu tokenisierten Wertpapieren sollten die Rechte aus dem Zertifikat erklären, die registerführende Stelle und den Verwahrer nennen und zeigen, welche Vorgänge außerhalb der Blockchain bleiben. Bei jedem manuellen Schritt sollte klar sein, wer als Nächstes handelt und wie der Kunde danach fortfährt.
Zwei realitätsnahe Verständnisfragen könnten prüfen, ob dieser Unterschied klar ist.
- „Besitze ich Bitcoin, wenn das Wertpapier auf einer Blockchain registriert ist?“ Nein – du kaufst ein Wertpapier mit eigenen Bedingungen.
- „Kann ich sofort und ohne weitere Ermächtigung verkaufen?“ Das ergibt sich nicht allein aus der Registrierung. Die Antwort hängt davon ab, wie Handel und Verwahrung für das Produkt geregelt sind.
Die als White-Label-Lösung verfügbare In-App-Akademie von App-Learning kann solche Lernangebote direkt in den Anlageprozess einbinden: mit kontextbezogenen Lerneinheiten und Verständnisfragen vor der Aktivierung. Die Inhalte sollten den tatsächlichen Übergang zum nächsten Schritt erklären, statt ein allgemeines Blockchain-Glossar zu wiederholen.
Abschluss und Verständnis müssen getrennt gemessen werden
Ein Messplan sollte drei Dinge getrennt erfassen: den Abschluss einer Lerneinheit, das Verständnis beim ersten Versuch und Supportanfragen zur Verwahrung oder zum Verkauf. Die Aktivierung ist dann eine nachgelagerte Kennzahl, kein Beleg für Verständnis. Der Vergleich dieser Signale kann helfen, unklare Erklärungen von Problemen im Ablauf zu unterscheiden. Eine Lerneinheit kann keinen Ermächtigungsschritt überflüssig machen, den das Produkt weiterhin verlangt.
Binde Lernangebote dort ein, wo deine Anleger die nächste Entscheidung treffen.
Darüber sprechenMaßgeblich bleibt das Produkt
Lernangebote müssen von Pflichtinformationen und den jeweils erforderlichen Prüfungen für Anleger getrennt bleiben. So legt § 64 WpHG Informationspflichten und Pflichten zur Geeignetheitsprüfung bei der Anlageberatung fest. Ein Quiz in der Akademie ersetzt diese Verfahren nicht.
Tokenisierung verändert die Infrastruktur. Sie allein klärt aber weder die Verwahrung noch die Liquidität oder den Kundenschutz. Lernangebote müssen diese Grenzen sichtbar machen, bevor Anleger sich festlegen – statt einen erst teilweise digitalen Ablauf als durchgehend digital darzustellen.