Das Wichtigste
- Eine einheitliche Oberfläche bedeutet nicht, dass jedes Guthaben gleich geschützt ist.
- Zeigen Sie bei jeder Entscheidung Rechtsträger, Anlageart und Schutzstatus.
- Einlagensicherungen gelten für erstattungsfähige Bankeinlagen, nicht für jedes Guthaben in einer App.
- Erklären Sie Volatilität und die Verwertung von Sicherheiten, bevor Nutzer Kredite gegen Kryptowährungen aufnehmen.
- Messen Sie informierte Entscheidungen und Supportbedarf, nicht nur Klicks auf Tooltips.
Die Übernahme macht ein Designproblem konkret
Am 14. Oktober 2026 unterzeichnete Payward einen endgültigen Vertrag zur Übernahme der Saldo Bank, einer Banktochter mit EU-Lizenz. Die Transaktion steht noch unter dem Vorbehalt behördlicher Genehmigungen und soll 2027 abgeschlossen werden. Heute schafft sie also noch kein gemeinsames Kundenprodukt. Sie macht aber die nächste Frage im Produktdesign sichtbar: Eine Oberfläche kann Banking, Kryptoverwahrung und Kreditangebote näher zusammenführen, ohne ihre Schutzmechanismen gleichzustellen.
Der Fehler liegt nahe. Kunden sehen ein Gesamtguthaben, ein Logo und eine Navigation. Daraus schließen sie auf ein einheitliches Sicherheitsnetz. Produktteams wissen: Die Realität ist differenzierter. Rechtsträger, Anlageklassifizierung, Kontobedingungen, Rechtsraum und Handlungen des Kunden können bestimmen, was ein Guthaben rechtlich ist und was passiert, wenn etwas schiefläuft.
Ein Guthabenbildschirm kann vier Verträge verbergen
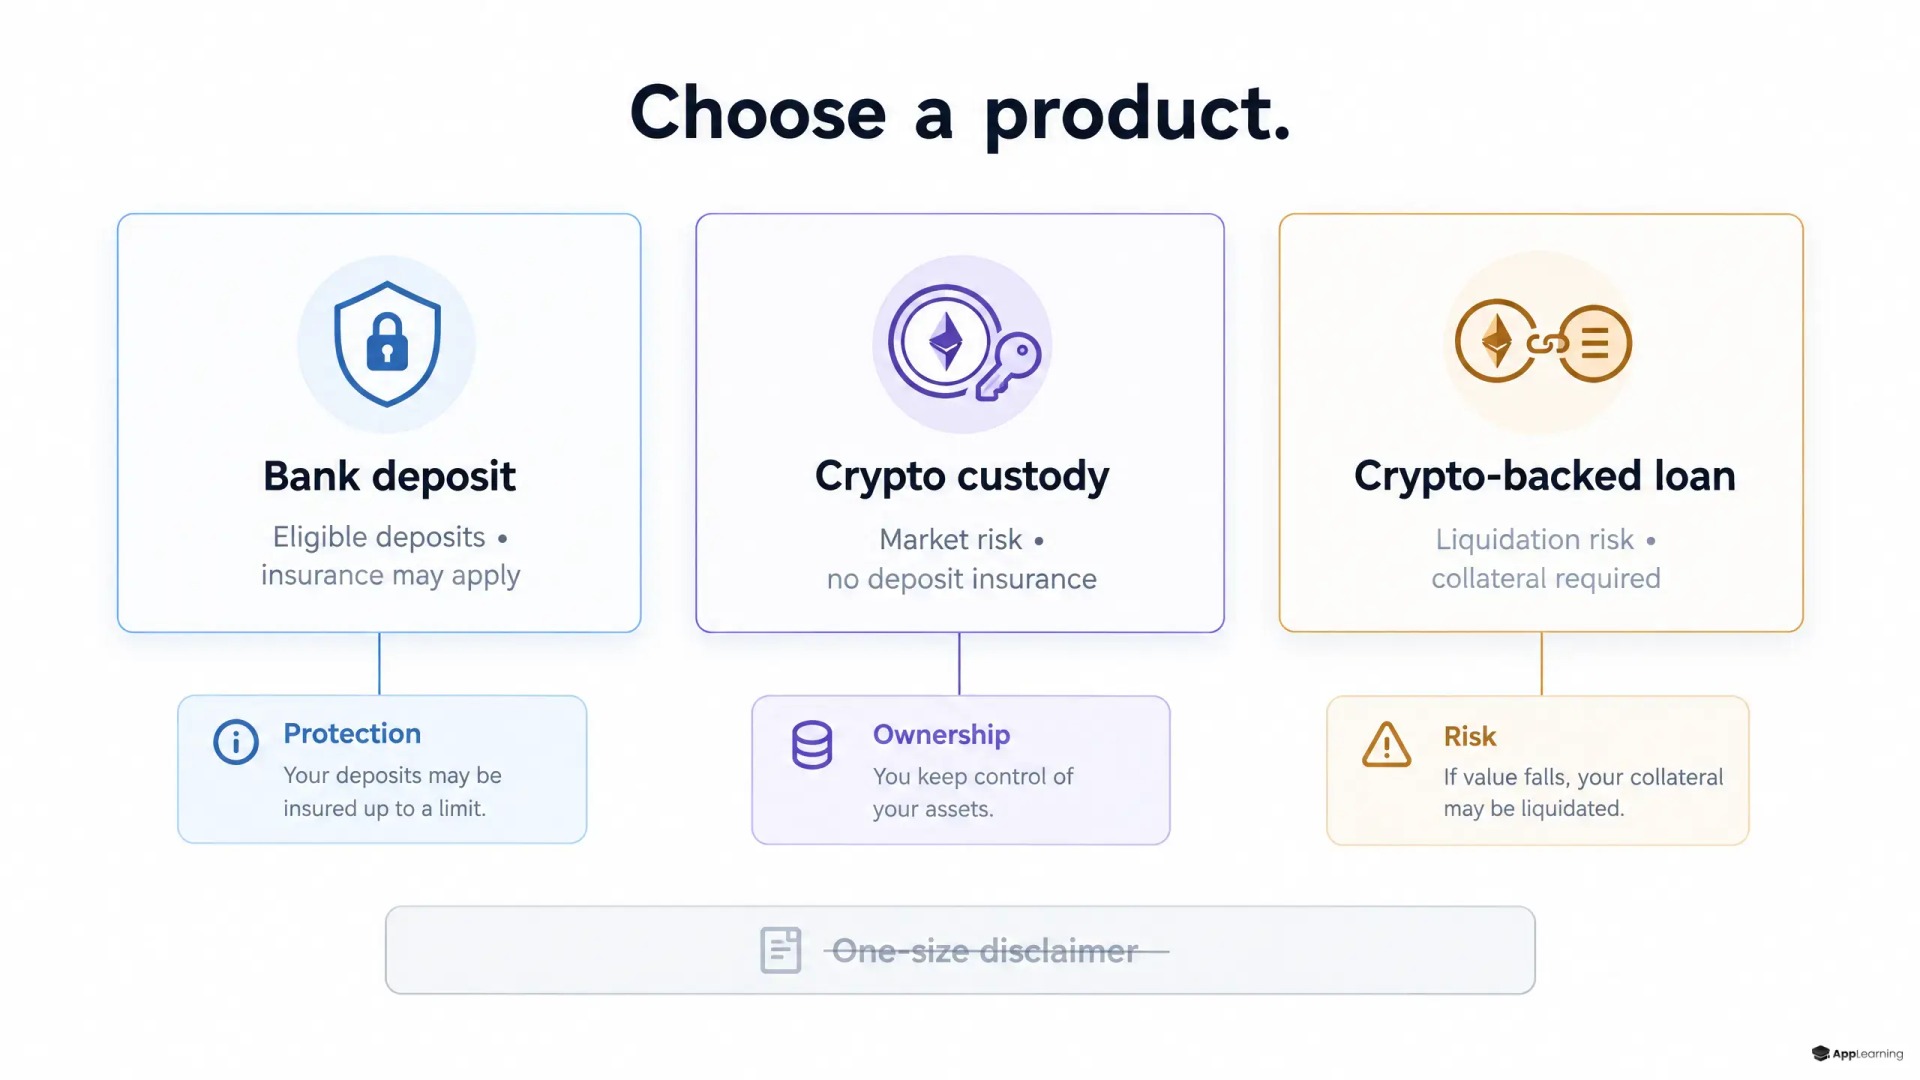
Eine gut gestaltete Guthabenansicht unterscheidet mindestens vier verschiedene Beziehungen. Ein erstattungsfähiges Guthaben bei einer teilnehmenden Bank kann unter ein Einlagensicherungssystem fallen. Verwahrte Kryptowährungen sind keine Bankeinlage. Ein tokenisiertes Wertpapier kann unter bestehende Finanzdienstleistungsregeln statt unter MiCA fallen, wie das gemeinsame Faktenblatt der ESAs für Verbraucher erläutert. Ein Kredit gegen Kryptosicherheiten begründet eine separate Vereinbarung – mit Zinsen, Sicherheiten-Schwellen und einem möglichen erzwungenen Verkauf, wenn Bedingungen verletzt werden.
Krypto-Assets sind nicht alle gleich.
MiCA ist keine pauschale Garantie. In ihrer Verbraucherwarnung vom Oktober 2025 betonten die Europäischen Aufsichtsbehörden, dass der rechtliche Schutz je nach Krypto-Asset und Dienstleistung begrenzt sein kann. Einlagenschutz ist daher keine Eigenschaft einer App. Er ergibt sich aus einem konkreten erstattungsfähigen Einlagenverhältnis.
Risiken bündeln sich an den Übergängen
Die riskantesten Momente entstehen nicht unbedingt, wenn Menschen ein Lernzentrum durchsehen. Sie entstehen, wenn das Produkt die Risikoposition eines Kunden verändert. Risikohinweise in Banking- und Krypto-Apps sollten an diesen Übergängen erscheinen:
- Wenn jemand Geld von einem Einlagenkonto auf ein Handels- oder Zahlungsguthaben überträgt.
- Vor dem ersten Kryptokauf, wenn Volatilität und Verwahrung relevant werden.
- Vor einem Kredit gegen Kryptowährungen, wenn ein Kursrückgang die Sicherheiten beeinflussen und das Liquidationsrisiko erhöhen kann.
- Vor dem Kauf einer tokenisierten Anlage, wenn sich Rechtsrahmen und Rechte unterscheiden können.
Lernen muss im richtigen Moment unterbrechen
Das sind integrierte Fintech-Informationen, keine Bibliothek mit Erklärtexten, die in den Einstellungen versteckt ist. Der Hinweis sollte erklären, was sich ändert, den verantwortlichen Rechtsträger nennen, die Folgen verständlich machen und dem Nutzer ermöglichen, einen zentralen Punkt zu prüfen, bevor er fortfährt. Eine Verständnisfrage ist ein Schutzmechanismus, kein Ritual, um Zustimmung zu erzeugen.
- Nutzen Sie eine dauerhaft sichtbare Guthabenkennzeichnung, die Anlage- und Serviceart nennt.
- Blenden Sie eine kurze, passende Erklärung ein, wenn Nutzer Produkte wechseln oder Geld übertragen.
- Zeigen Sie ein realistisches Ergebnisszenario aus den Bedingungen des jeweiligen Produkts.
- Stellen Sie eine Erinnerungsfrage, die das Risiko prüft, das der Nutzer gleich eingeht.
- Leiten Sie Nutzer bei Bedarf zu den passenden Bedingungen, zum Support und zu Details in ihrer Sprache.
Good to know
Bedeutet eine App, dass alle Guthaben gleich geschützt sind?
Nein. Der Schutz richtet sich nach dem rechtlichen Produkt und dem Rechtsträger, nicht nach der Darstellung in der Wallet. Nach dem EU-Rahmen für Einlagensicherung können erstattungsfähige Einlagen bei einer Bankinsolvenz bis zu 100.000 € geschützt sein, während Krypto-Assets und Anlagen eine separate Risikobetrachtung brauchen.
Macht MiCA Krypto-Bestände zu versicherten Einlagen?
Nicht automatisch. Die Warnung der Europäischen Aufsichtsbehörden macht deutlich, dass der Verbraucherschutz je nach verwendetem Krypto-Asset und Dienstleistung begrenzt sein kann.
Sollte eine Verständnisfrage jede Transaktion blockieren?
Nein. Setzen Sie sie bei wesentlichen Übergängen ein, bei denen ein Missverständnis die Risikoposition des Kunden verändert. Wenn jemand Schwierigkeiten hat, bieten Sie eine verständliche Erklärung und einen klaren Weg zur Hilfe, statt ohne Orientierung zusätzliche Hürden aufzubauen.
Inhalte werden zur operativen Infrastruktur
Kundenaufklärung zu MiCA darf nicht in isolierten Kampagnentexten stattfinden. Teams brauchen ein gepflegtes Inhaltsmodell, das Guthabenart, Rechtsträger, Rechtsraum, Schutzstatus, zentralen Verlustmechanismus, erforderliche Offenlegung und Eskalationsweg abbildet. Dieses Modell kann dann Hinweise in mobilen Apps, Web-Abläufe, Hilfeinhalte und Support-Werkzeuge speisen, ohne widersprüchliche Versionen zu erzeugen. Lokalisierung muss rechtlichen Kontext und Beispiele anpassen, nicht nur Wörter übersetzen.
Messen Sie mehr als Einblendungen und Tooltip-Klicks. Erfassen Sie, ob Nutzer den Schutz ihres gewählten Guthabens benennen können, ob sie sich nach einer Erklärung zum Sicherheitenrisiko anders entscheiden, welche Übergänge Supportanfragen auslösen und wo Wissenslücken je nach Markt variieren. Für Produktteams verringert eine wiederverwendbare, markenkonforme Lernschicht den wiederholten Erklärungsaufwand und zeigt, wo der Ablauf noch scheitert.
Verankern Sie Lernen an Entscheidungspunkten in Ihrem Finanzprodukt.
PlanVertrauen braucht Präzision im Produkt
Wenn Banking- und Kryptodienste zusammenwachsen, ist die gemeinsame Oberfläche der Ort, an dem Kundenverständnis zuerst verloren gehen kann. Die Antwort ist kein längerer allgemeiner Haftungsausschluss. Es braucht präzise Informationen in dem Moment, in dem jemand von einer rechtlichen und wirtschaftlichen Realität in eine andere wechselt. Diese Konsequenz schützt Kunden, gibt Compliance-Teams eine klarere Grundlage für die Umsetzung und hilft Growth-Teams, Aktivierung auf Verständnis statt auf Vermutungen aufzubauen.