Das Wichtigste auf einen Blick
- Missverständnisse zu Aktien, Token, Fiatgeld und Stablecoins vor dem ersten Kauf erkennen.
- Die Rollen von Bank, Börse und Verwahrung in präziser Produktsprache erklären.
- Kurze Hinweise und Verständnischecks direkt bei der jeweiligen Aktion platzieren.
- Bildung klar von persönlicher Finanzberatung und Aussagen zur Wertentwicklung trennen.
- Informierte Aktivierung, Verständnisprobleme und Supportbedarf nach Nutzergruppen messen.
Eine vertraute App eröffnet neue Risiken
Am 6. Oktober 2026 berichtete Moneyweb, dass FNB mit VALR zusammenarbeitet, um Kryptohandel in sein Aktienhandelsangebot zu integrieren. Laut der Kryptoseite von FNB können Kunden über ausgewählte Aktienhandelsprodukte in der FNB App ab R10 Krypto kaufen, halten und verkaufen. (moneyweb.co.za)
Das ist ein wichtiger Wandel im Produktdesign. Kunden wechseln nicht zu einer separaten Börse mit unbekannter Marke und eigenem Onboarding. Sie gehen von einer vertrauten Bank- und Wertpapierstrecke zu Vermögenswerten mit anderen Risiken, Marktstrukturen und praktischen Einschränkungen über. Kryptoaufklärung in Banking-Apps ist damit eine Frage der Interaktion, nicht der Content-Bibliothek.
Vertraute Navigation kann ein anderes Produkt verdecken
Eine Oberfläche für Aktienhandel kann eine falsche Gleichsetzung erzeugen. Nutzer könnten annehmen, dass jede Geldanlage demselben Eigentumsmodell, Handelszeitplan, Abwicklungsprozess, denselben Übertragungsmöglichkeiten und Schutzmechanismen folgt. Das stimmt nicht. Es geht nicht darum, Krypto komplizierter wirken zu lassen, als es ist. Es geht darum, die wenigen Unterschiede sichtbar zu machen, die bestimmen, was Kunden tatsächlich kaufen und was sie damit tun können.
Stablecoins brauchen besondere Aufmerksamkeit. Ein Token, der als stabil bezeichnet wird, darf nicht wie Bargeld, ein Bankguthaben oder ein gesetzliches Zahlungsmittel dargestellt werden. Die South African Reserve Bank weist darauf hin, dass Krypto-Assets keine gesetzlichen Zahlungsmittel sind und weder von der SARB gedeckt noch garantiert werden. (resbank.co.za)
Lernen in den Handelsprozess integrieren
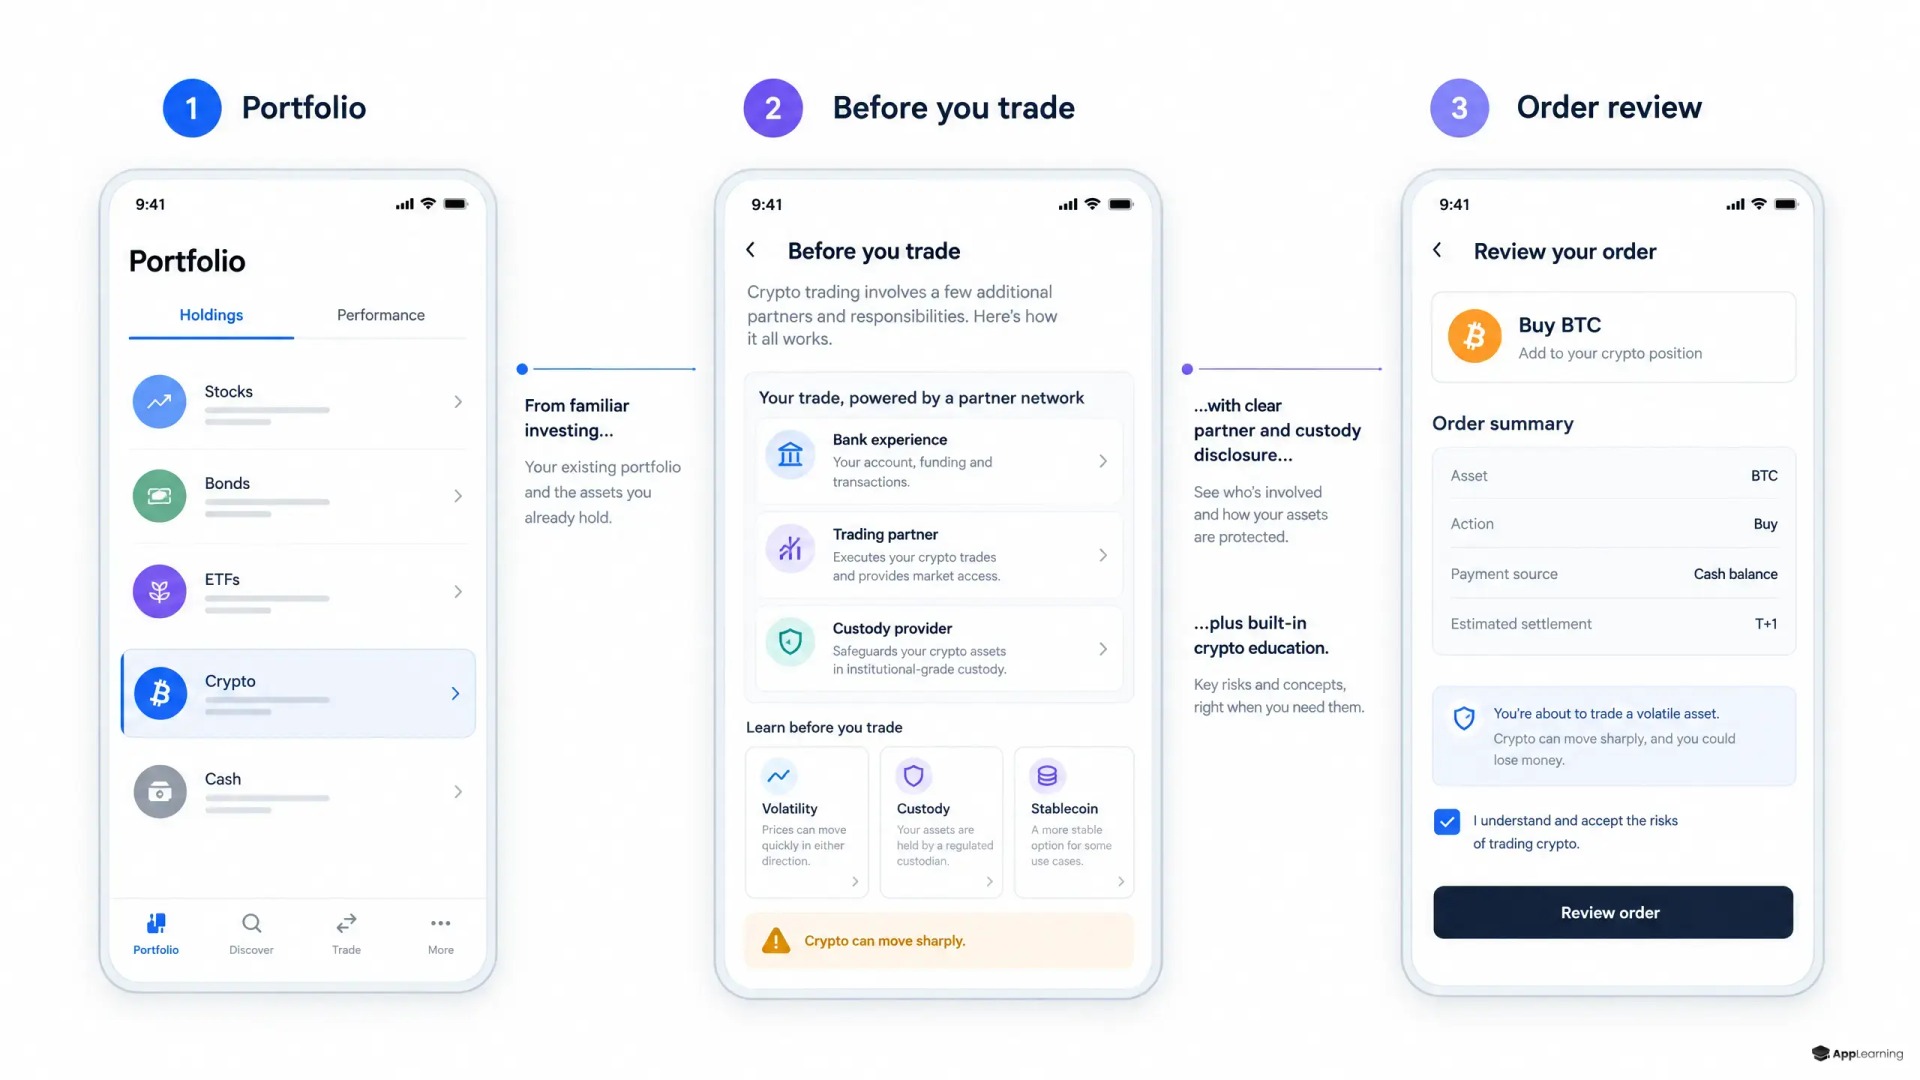
Gutes integriertes Krypto-Onboarding setzt auf kurze Hinweise bei unumkehrbaren oder folgenreichen Entscheidungen. Ziel ist nicht, vor dem Zugang einen Kurs zu erzwingen. Es geht darum, eine konkrete Wissenslücke zu schließen, bevor Kunden eine Transaktion bestätigen.
- Bei der Auswahl eines Vermögenswerts hilft eine 20-sekündige Erklärung, einen digitalen Vermögenswert von einer Unternehmensaktie abzugrenzen, ohne erwartete Renditen zu vergleichen.
- Wenn ein Stablecoin erscheint, erklären Sie seinen Referenzwert, den Unterschied zwischen einem Token und einer Fiatwährung sowie, wo Nutzer Informationen zu Emittent und Rücknahme finden.
- Zeigen Sie auf dem Order-Screen die genauen Transaktionsbedingungen für dieses Produkt – einschließlich Einzahlung, Ausführungszeitpunkt, Preisbildung, Übertragungen und möglicher Auszahlungsgrenzen.
- Bieten Sie vor der Bestätigung optional ein kurzes Risikoszenario an, das zeigt, wie sich eine schnelle Preisbewegung oder eine operative Einschränkung auf den nächsten Schritt des Kunden auswirken kann.
Microlearning für Kryptoanlagen funktioniert am besten, wenn jede Lektion eine Aufgabe hat: den Begriff auf dem Bildschirm erklären, seine praktische Folge zeigen und den Kunden dann zur Aufgabe zurückführen. App-Learning bietet dafür gebrandete, einbettbare Module für Mobile und Web – mit kontextbezogenen Handlungsaufforderungen statt einer losgelösten Krypto-Akademie.
Das Betriebsmodell sichtbar machen
Die Produktaufklärung zu Kryptoangeboten von Banken sollte die beteiligten Parteien und ihre Funktionen mit derselben Sprache benennen wie die maßgeblichen Produktbedingungen. Verlassen Sie sich nicht auf ein allgemeines Diagramm, das eine rechtliche Verantwortungsverteilung nahelegt. Machen Sie deutlich, wer die Kundenoberfläche bereitstellt, wer Handelsaufträge ausführt, wer die Vermögenswerte hält oder verwahrt, was zum Produktumfang gehört und ob externe Übertragungen möglich sind.
Das ist besonders wichtig bei einem Partnermodell. Kunden sehen eine vertraute Oberfläche, interagieren aber möglicherweise mit mehreren operativen Ebenen. Ein kompaktes Feld „Wer macht was?“ neben dem ersten Handel kann spätere Unklarheiten reduzieren, ohne zu behaupten, dass Bank, Börse oder Verwahrer eine Garantie geben, die in den geltenden Bedingungen nicht vorgesehen ist.
Good to know
Wo sollte Kryptoaufklärung in einer Banking-App erscheinen?
Platzieren Sie sie bei der ersten wichtigen Entscheidung: bei der Auswahl eines Vermögenswerts, eines Stablecoins, bei der Orderprüfung und bei der Transaktionsbestätigung. Weiterführende Informationen sollten verfügbar sein, aber verlassen Sie sich nicht darauf, dass Nutzer sie finden, bevor sie sie brauchen.
Sollte ein Verständnischeck einen Kryptokauf blockieren?
In der Regel sollte er ein kritisches Missverständnis klären, statt pauschal den Zugang zu blockieren. Produkt-, Compliance- und Rechtsteams sollten festlegen, welche Hinweise oder Bestätigungen für den jeweiligen Markt und das Produkt erforderlich sind.
Welche Kennzahl zeigt am besten, ob integriertes Lernen funktioniert?
Betrachten Sie mehrere Kennzahlen zusammen. Kombinieren Sie informierte Aktivierung, korrekte Antworten in Verständnischecks, Abbrüche auf einzelnen Schritten, wiederholte Supportkontakte und frühe Bindung, statt abgeschlossene Käufe als einzigen Erfolgsmaßstab zu behandeln.
Verständnis prüfen, ohne die Entscheidung zu lenken
Ein Verständnischeck sollte die Abläufe prüfen, nicht die Risikobereitschaft oder die Eignung einer Anlage. Er darf nie den Eindruck vermitteln, dass das Bestehen eines Quiz eine Anlage passend, sicher oder wahrscheinlich erfolgreich macht.
- Kann dieser Vermögenswert nach den Bedingungen dieses Produkts derzeit an eine externe Wallet übertragen werden?
- Welche Partei nennt die Produktdokumentation für Handelsausführung, Verwahrung der Vermögenswerte und Kundensupport?
- Bedeutet die Bezeichnung Stablecoin, dass der Token ein Bankguthaben oder ein garantierter Bargeldbestand ist?
Jede Antwort sollte auf den passenden Hinweis oder die relevante Produktbedingung verweisen. Falsche Antworten sollten eine kurze Erklärung auslösen; nach deren Prüfung kann der Kunde fortfahren. So bleibt Aufklärung von persönlicher Finanzberatung getrennt und es entsteht ein prüfbares Signal dafür, dass das zentrale Konzept präsentiert und verstanden wurde.
Lernen dort platzieren, wo finanzielle Entscheidungen fallen.
EntdeckenInformierte Aktivierung statt bloßer Conversion messen
Die Conversion-Rate beim ersten Kauf allein kann das falsche Design belohnen. Erfassen Sie, wo Kunden den Ablauf abbrechen, welche Erklärungen sie erneut öffnen, wie genau sie Verständnischecks beantworten, welche Supportkontakte dem Handelsablauf zugeordnet sind und wie aktiv sie nach der ersten Transaktion bleiben. Vergleichen Sie diese Signale zwischen relevanten Gruppen wie Erstanlegern, bestehenden Aktienanlegern und Nutzern, die das Lernmodul angesehen haben.
Nutzen Sie Lernanalysen, um wiederkehrende Missverständnisse zu erkennen, und verbessern Sie dann den kleinsten passenden Hinweis. Eine steigende Aktivierungsrate ist nur dann relevant, wenn sie nicht mit mehr Unklarheit, vermeidbarem Supportbedarf oder Kunden einhergeht, die Produktgrenzen erst nach dem Handel entdecken.
Die Banking-Oberfläche kann die Navigation erleichtern, aber sie kann krypto-spezifische Risiken nicht beseitigen oder Aufklärung in eine Eignungsentscheidung verwandeln. Ein tragfähiges Modell ist präzise: den Vermögenswert erklären, das Betriebsmodell offenlegen, die entscheidenden Abläufe prüfen und Kunden in dem Ablauf, dem sie bereits vertrauen, eine informierte Entscheidung treffen lassen.