Das Wichtigste auf einen Blick
- ZTBLs Programm vom 19. bis 23. Oktober verbindet Angebote auf dem Land, unterversorgte Gruppen und ein geplantes Festival für digitale Zahlungen …
- Lege für Workshops und digitale Folgeangebote getrennt fest, was Teilnehmende lernen sollen und welche Ereignisse du dafür erfasst.
- Miss Verständnis, Zutrauen in die eigenen Fähigkeiten und die sichere Erstnutzung getrennt von der Zahl eröffneter Konten. Prüfe auch, ob Wissen und sinnvolle Nutzung langfristig erhalten bleiben.
- Berücksichtige lokale Sprachen und barrierefreie Formate. Ermögliche getrennte Einwilligungen und einen einfachen Ausstieg.
- Ergänze Workshops durch Schulungen für Vertriebspartner, Quizfragen zu Alltagssituationen und optionale Hinweise – ohne eine kausale Wirkung zu behaupten.
Vom Finanzworkshop im Dorf zur ersten Finanztransaktion
Der Workshop ist vorbei. Ein Teilnehmer versteht digitale Zahlungen, zögert aber, die Zahlung am Bildschirm zu bestätigen. Ihn als „erreicht“ zu zählen, sagt nichts darüber aus, ob er bereit ist, selbst zu handeln. Angebote zur Finanzbildung brauchen neben der Teilnahmezahl eine zweite Messgröße: Kann jemand eine sinnvolle Handlung auswählen und sicher ausführen?
Das Dorfprogramm verbindet Lernen mit dem Zugang zu Finanzangeboten
ZTBLs veröffentlichtes Programm zur Pakistan Financial Literacy Week vom 19. bis 23. Oktober 2026 sieht für den 19. Oktober Veranstaltungen zur Finanzbildung auf dem Land vor. Wo möglich, soll es vor Ort auch Unterstützung bei der Kontoeröffnung geben. Am 20. Oktober stehen junge Menschen, Frauen und unterversorgte Gruppen im Mittelpunkt, darunter Menschen mit Behinderungen. Für den 22. Oktober ist ein Festival in einem Dorf mit digitaler Infrastruktur vorgesehen. Im Mittelpunkt stehen digitale Bankgeschäfte, bargeldlose Transaktionen und Zahlungen.
Das sind angekündigte Aktivitäten. Sie belegen weder tatsächliche Teilnahmen noch abgeschlossene Kontoeröffnungen oder eine gemessene Wirkung. Die folgenden Gestaltungsvorschläge beschreiben nicht die Umsetzung durch ZTBL.
Vier Schritte mit echter Ausstiegsmöglichkeit
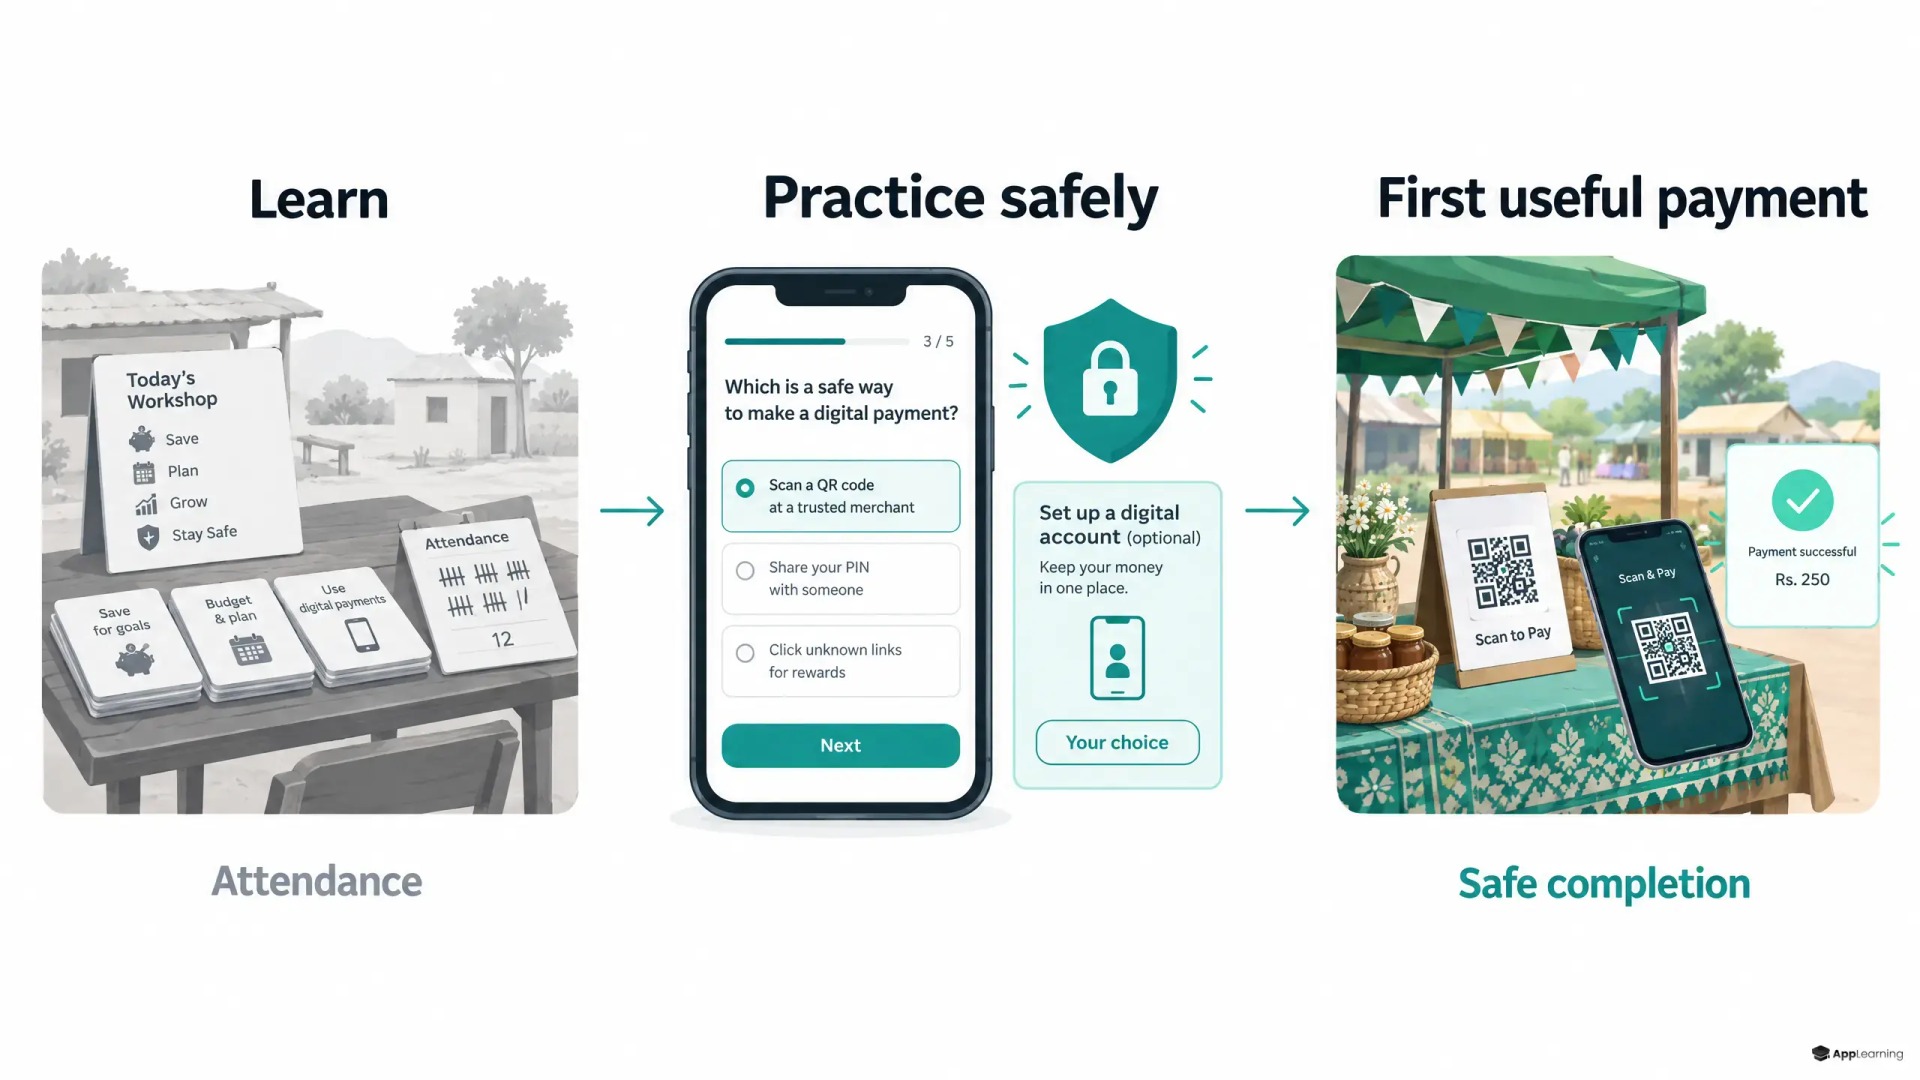
Strukturiere integrierte Finanzbildung in vier Schritten. Nutze dieselbe Abfolge auch beim Onboarding für Bankangebote ohne Filiale.
- Lerne, eine einzelne Aufgabe zu erledigen – zum Beispiel vor der Bestätigung einer Zahlung Empfänger, Betrag und Gebühr zu prüfen.
- Übe mit erfundenen Angaben, ohne Geld zu riskieren. Baue ein Szenario mit falschem Empfänger ein und eines, in dem nach einem Geheimcode gefragt wird.
- Entscheide, ob du weitermachen möchtest. Biete die Lerneinheiten auch ohne Kontoeröffnung, Werbeeinwilligung oder Anmeldung zu Folgeangeboten an.
- Führe die Transaktion über den vom Anbieter freigegebenen Kanal aus. Die Kontrolle bleibt beim Kunden. Prüfe den Beleg und erkläre, wo es Hilfe gibt.
Miss Lernerfolge getrennt von Kontoeröffnungen
Das Messinstrumentarium der OECD von 2026 unterscheidet zwischen Finanzwissen, Verhalten und Einstellungen. Eine Forschungsübersicht der Weltbank zeigt Wirkungen auf Wissen und Verhalten, die sich je nach Maßnahme jedoch deutlich unterscheiden. Keine der beiden Quellen belegt die Ergebnisse dieses Programms.
Lege für jede Stufe eigene Messgrößen fest.
- Reichweite: Teilnahme und freiwillige Anmeldung zu Folgeangeboten.
- Verständnis: eine kurze Situationsaufgabe vor und nach dem Lernen.
- Zutrauen in die eigenen Fähigkeiten: Selbstauskunft, getrennt von nachgewiesenem Können.
- Erste Nutzung: Transaktionsstatus zusammen mit einer Sicherheitsprüfung.
- Was langfristig bleibt: später prüfen, was Lernende noch wissen und ob sie das Angebot wiederholt sinnvoll nutzen.
Lege vor dem Start die Bezugsgrößen deiner Kennzahlen und die Beobachtungszeiträume fest. Verknüpfte Ereignisse zeigen eine Abfolge, keine Kausalität. Orientiere dich am kontrafaktischen Ansatz der Weltbank, wenn du eine Evaluation planst, die prüfen soll, ob dank der Finanzbildung mehr Menschen das Angebot erstmals genutzt haben.
Verbinde Kanäle, ohne sensible Daten zentral zu speichern
Eine mobile White-Label-Akademie von App-Learning könnte den Workshop mit freiwilligen Folgeangeboten verbinden: mit Audioinhalten in lokalen Sprachen, datensparsamen Lerneinheiten und Quizfragen zu konkreten Situationen. Nutze Schulungen für Vertriebspartner im Außendienst, um Erklärungen, das Einholen von Einwilligungen und die Weitergabe von Problemfällen zu üben.
Gib der Workshopleitung Codes für die einzelnen Veranstaltungen. Lass die Akademie Lernereignisse erfassen, die Banksysteme Konto- und Zahlungsstatus bestätigen und das CRM erlaubte Folgekontakte verwalten. Verknüpfe nur die notwendigen Ereignisse über pseudonyme Kennungen. Ausweisdokumente, PINs und Einmalcodes gehören nicht in die Lernanalyse. Nutze Hinweise nur als freiwilliges Unterstützungsangebot, nicht als Druckmittel für Transaktionen.
Gestalte mit App-Learning einen Lernweg, bei dem die Einwilligung der Teilnehmenden an erster Stelle steht.
Lass uns sprechenSchütze die Grenze zwischen Bildung und Verkauf, bevor du die Erstnutzung optimierst
Die OECD-Empfehlung zur Finanzbildung fordert eine klare Trennung zwischen kommerziellen Aktivitäten und Bildungsangeboten. Bei Angeboten zur Finanzbildung sollen keine Produkte von Anbietern beworben werden.
Sorge dafür, dass jeder Übergang zum Verkauf klar erkennbar und freiwillig ist. Trenne die Anmeldung zum Lernen, die Verknüpfung von Analysedaten, die Werbeeinwilligung und die Einwilligung zur Kontoeröffnung. Biete barrierefreie Formate und nichtdigitale Alternativen an. Individuelle Empfehlungen gehören in den dafür vorgesehenen, autorisierten Beratungsprozess. Belohne Vertriebspartner für korrekte Erklärungen und sicheres Weiterleiten von Problemfällen – nicht allein für die Zahl eröffneter Konten.
Es lohnt sich, die Erstnutzung digitaler Finanzangebote zu messen. Sie darf aber nicht bestimmen, was als Bildungserfolg gilt. Ein besseres System hilft Menschen, zu verstehen, zu üben und selbst zu entscheiden – auch dagegen, weiterzumachen. Zugleich kann es genau zeigen, wo Lernen endet und eine Geschäftsbeziehung beginnt.