Das Wichtigste
- KI-Plattformen gehören mittlerweile zum Modell, über das Finanzbildung vermittelt wird.
- Governance muss Inhalte begleiten, wenn Oberflächen sie zusammenfassen oder verändern.
- Versionierte Quellobjekte sichern Herkunft, Verantwortlichkeit und Aktualisierungshistorie.
- Bildungsneutralität und die Grenzen zur Beratung brauchen getrennte Kontrollmechanismen.
- Eine zentrale Akademie kann freigegebene Bildungsinhalte an allen Kundenkontaktpunkten bereitstellen.
Finanzbildung hat heute mehr Einstiegspunkte
Kunden können sich in einem Produktprozess, über den Support, im Rahmen einer Partnerkampagne oder in einem KI-Assistenten über Sparen, Risiken, Bitcoin, Kredite oder Geldanlagen informieren. Die Lektion kann als sorgfältig geprüftes Modul der Akademie beginnen und dann zu einer Antwort in drei Sätzen, einer generierten Zusammenfassung oder einem kontextbezogenen Hinweis werden. Jedes Format verändert, was Kunden sehen – und was das Unternehmen steuern muss.
Damit verändert sich die praktische Definition dessen, wer Finanzbildung vermittelt. Es ist nicht mehr nur das Team, das einen Kurs veröffentlicht. Dazu zählt jede Oberfläche, die Finanzinformationen für Kunden auswählt, verdichtet, einordnet oder personalisiert. Finanzbildung mit KI ist damit ebenso ein Thema der Content Governance wie von Modellen und Oberflächen.
Ein OECD-Entwurf rückt die Ausspielung in den Fokus
Die OECD-Konsultation startete am 15. September und läuft noch bis zum 2. Oktober. Ihr Entwurf berücksichtigt ausdrücklich Finfluencer und die wachsende Rolle von KI-Plattformen bei Finanzinformationen, Finanzbildung und Beratung. Die OECD erwartet, den finalen Text vom 2. bis 4. November zur Freigabe vorzulegen. Es handelt sich um einen Entwurf, nicht um endgültige Vorgaben – aber das Signal an den Markt ist klar.
Der Entwurf nennt auch Anbieter verbrauchernaher KI-Tools als Akteure, die Informationen, Bildung oder Beratung zu persönlichen Finanzthemen anbieten können. Er erkennt einen zentralen Zielkonflikt: KI kann Reichweite und Personalisierung erhöhen, wirft aber Fragen zur Qualität und zur Verstärkung verzerrter oder kommerziell geprägter Informationen auf. Das Konsultationsdokument benennt diesen Konflikt direkt.
Eine Kursseite kann veränderte Inhalte nicht kontrollieren
Eine geprüfte Kursseite ist notwendig, aber kein Kontrollsystem. Sie kann einem Produktassistenten nicht sagen, welche Erklärung aktuell ist, ob ein Support-Textbaustein eine überholte Risikoeinschätzung nutzt oder ob eine Partnerkampagne die Einschränkung entfernt hat, die die ursprüngliche Lektion ausgewogen machte.
Hier liegt die praktische Lücke in der Governance von Finanzbildung bei Fintechs. Governance muss Inhalte auf jedem Weg der Aufbereitung und Ausspielung begleiten. Sonst rekonstruiert jedes Team Erklärungen aus dem Gedächtnis, jede Übersetzung wird zum eigenen Haftungsrisiko und Produktwerbung kann unbemerkt mit Bildung verschmelzen.
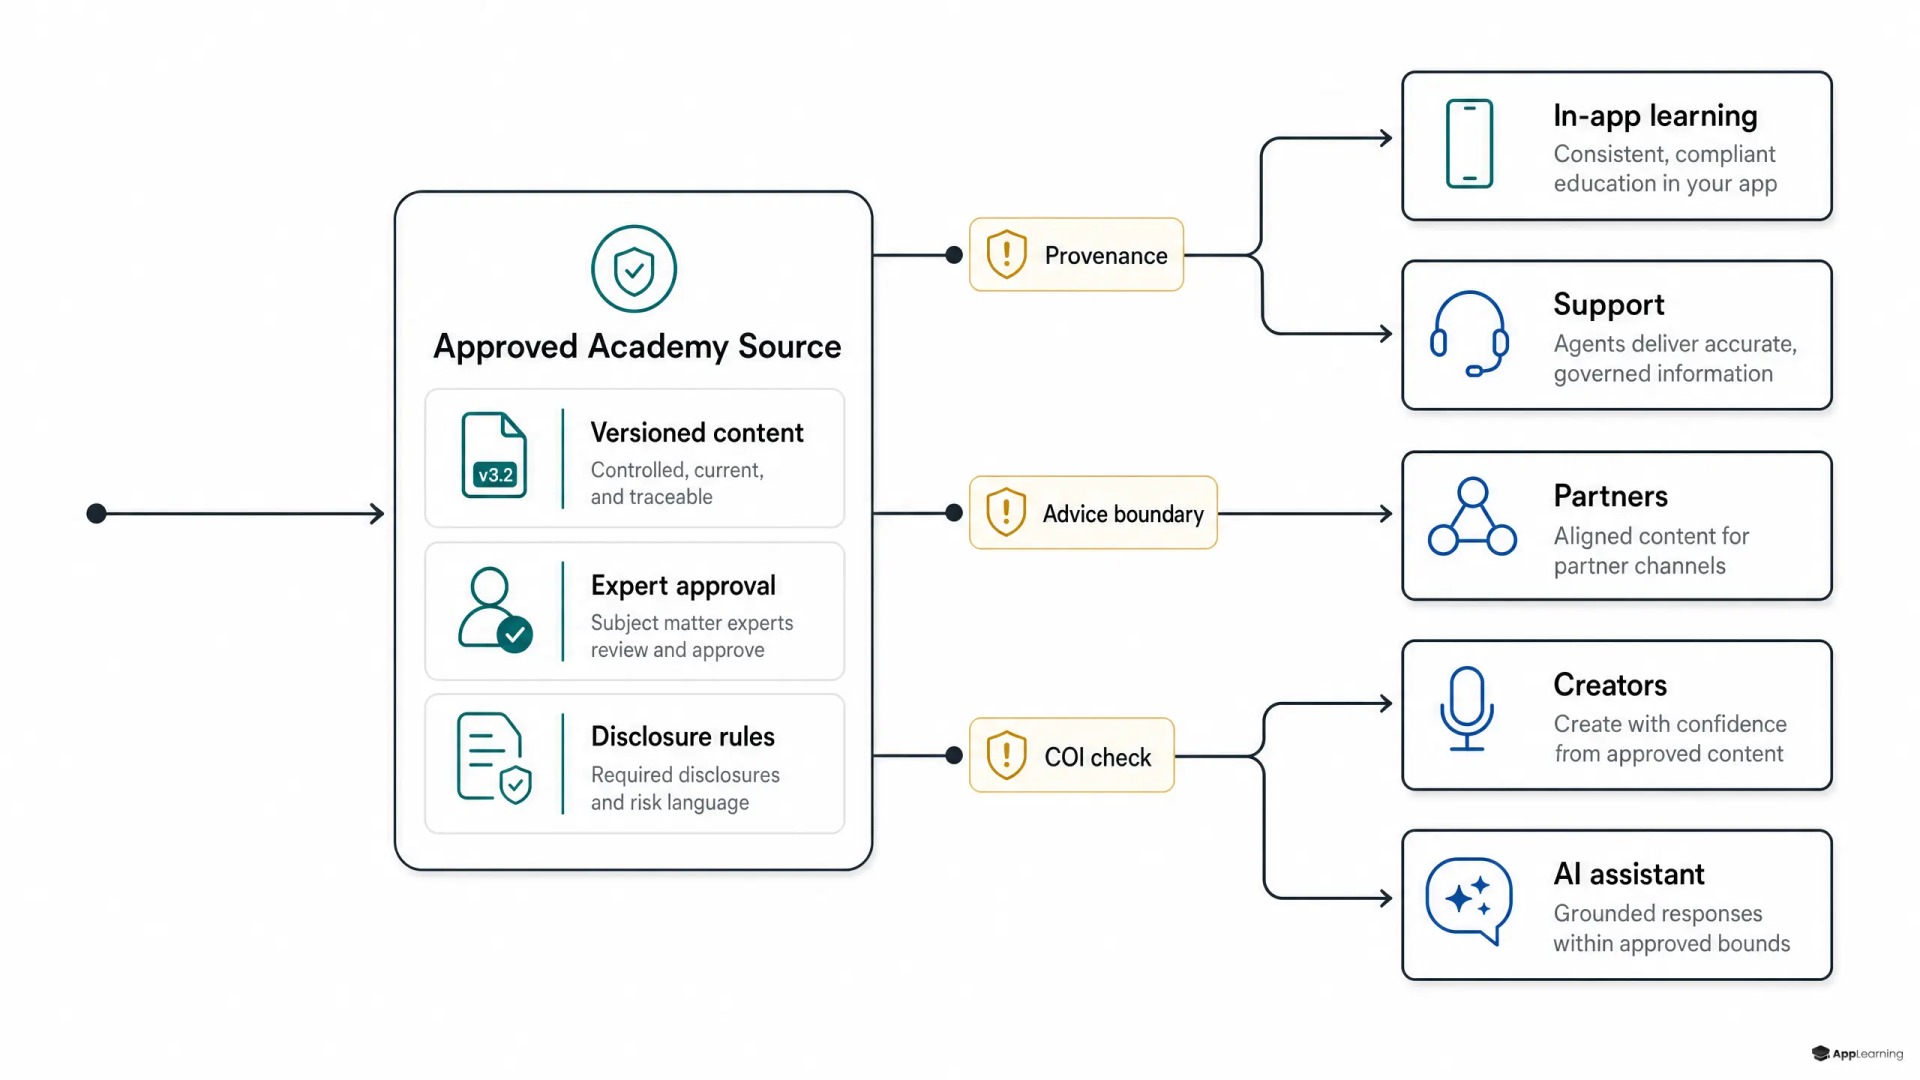
Finanzbildung muss als Quellsystem funktionieren
Behandeln Sie freigegebene Bildungsinhalte als versionierte Quellobjekte statt als Seiten in einer Lernbibliothek. Ein Quellobjekt kann eine Lektion, eine Konzeptkarte, ein Szenario, ein Glossareintrag, eine Quizfrage oder ein freigegebenes Antwortmuster sein. Es sollte die Felder enthalten, die eine sichere und nachvollziehbare Wiederverwendung ermöglichen.
- Eine stabile Kennung sowie Zielgruppe, Markt, Sprache und Leseniveau
- Quellenangaben, Prüfstatus, Verantwortliche für den Inhalt und nächster Prüfungstermin
- Versionshistorie mit geänderten Aussagen und Regeln zur Ausmusterung
- Erlaubte Einsatzbereiche in Akademie-, Produkt-, Support-, Partner- und Assistentenkanälen
- Klare Kennzeichnungen für Bildungsinhalte, Produkterklärungen und Inhalte, die nicht zu persönlicher Beratung werden dürfen
Diese Struktur gibt einem KI-Assistenten eine kontrollierte Wissensquelle statt der vagen Anweisung, hilfreich zu sein. Sie schafft auch für Compliance-Teams eine praktische Prüfeinheit. Sie können eine Aussage, ihre Einordnung und ihren erlaubten Einsatz bewerten, ohne bei jeder Bildschirmänderung das gesamte Erlebnis erneut freizugeben.
Auch im Assistenten muss die Neutralität erhalten bleiben
Die OECD-Leitlinien im Entwurf benennen das Risiko klar: Digitale und interaktive Angebote können Bildung und Marketing ebenso verwischen wie neutrale Informationen und personalisierte Beratung. Sie sehen vor, dass Finanzbildung keine konkreten Produkte bewerben darf, und könnten Kontrollen für Handlungsaufforderungen, Produktlinks, regulierte persönliche Beratung und die Offenlegung der Finanzierung erfordern. Diese vorgeschlagenen Schutzvorkehrungen sollten das Design von Assistenten prägen, noch bevor der Text final ist.
Für Fintechs bedeutet das, drei Ebenen in Inhalt und Oberfläche zu trennen: neutrale Bildung zur finanziellen Handlungsfähigkeit, sachliche Produkterklärungen sowie regulierte oder auf Eignung ausgerichtete Beratung. Ein Assistent kann zwischen ihnen vermitteln, sollte die Grenze aber nicht verwischen. Sponsoring, kommerzieller Kontext und die Grenzen einer Antwort müssen sichtbar bleiben, wenn sie relevant sind.
Good to know
Ist die OECD-Leitlinie final?
Nein. Der aktuelle Text ist ein Konsultationsentwurf, der vom 15. September bis zum 2. Oktober 2026 zur Stellungnahme offensteht; die endgültige Freigabe soll voraussichtlich vom 2. bis 4. November behandelt werden.
Verhindert eine gesteuerte Akademie, dass ein KI-Assistent Fehler macht?
Nein. Sie reduziert vermeidbare Abweichungen, indem sie dem Assistenten freigegebenes, aktuelles und klar abgegrenztes Ausgangsmaterial liefert und zugleich eindeutige Prüfverantwortung und Eskalationswege sichert.
Was sollten Fintech-Teams zuerst steuern?
Beginnen Sie mit Konzepten, die Aktivierung, Supportaufkommen oder Eignungsrisiken stark beeinflussen. Legen Sie die freigegebene Erklärung, Verantwortliche, Prüftermin, Marktumfang und Regeln für den Produkt- und KI-Einsatz fest.
Eine Akademie für alle Kundenkontaktpunkte
Eine zentral gesteuerte Kundenakademie kann die gemeinsame Quellenebene hinter Onboarding-Lektionen, Hilfe in der App, Feature-Erklärungen, Support-Leitfäden und der Wissensabfrage durch Assistenten bilden. Produktteams können das passende Lernobjekt genau dann platzieren, wenn Kunden nicht weiterkommen. Der Support kann auf dieselbe freigegebene Erklärung verlinken. KI kann aktuelles, klar abgegrenztes Material abrufen, statt aus einer breiten und veraltenden Wissensbasis zu improvisieren.
Hier passt App-Learning am besten: nicht als losgelöster Kurskatalog, sondern als operative Ebene, die komplexe Finanzprodukte in strukturierte, für Mobilgeräte optimierte Lernobjekte übersetzt. Quizze und Lernanalysen machen Wissenslücken sichtbar, ohne dass Produktteams ein paralleles Bildungssystem von Grund auf bauen müssen.
Bauen Sie mit App-Learning eine gesteuerte Quellenebene für Bildungsinhalte auf.
Gespräch startenGovernance wird Teil der Produktbereitstellung
Das stärkste Modell weist klare Verantwortlichkeiten zu. Content-Verantwortliche sichern die fachliche Richtigkeit. Compliance definiert unzulässige Veränderungen und Grenzen zur Beratung. Produktteams bestimmen die relevanten Bedarfsmomente. Der Support meldet wiederkehrende Missverständnisse. Verantwortliche in den lokalen Märkten genehmigen Anpassungen an Rechtsraum und Sprache. Die Akademie hält die Nachweise all dieser Schritte fest.
Es geht nicht darum, einen KI-Assistenten durch einen Kurs zu ersetzen. Jede Erklärung durch Menschen oder KI soll aus einer freigegebenen Bildungsquelle stammen, richtig eingeordnet sein und bei Änderungen von Fakten, Produkten oder Regeln überall aktualisiert werden können. In der dezentralen Finanzbildung für Fintechs ist diese Quellenebene keine Backoffice-Infrastruktur mehr. Sie ist Teil des Kundenerlebnisses.