Das Wichtigste auf einen Blick
- Das operative Risiko hängt von Berechtigungen, Autonomie und möglichen Folgen ab – nicht allein vom technischen Entwicklungsstand des Modells.
- Das Rahmenwerk der OCC dient als Orientierung für Prüfer und schafft keine neuen Schulungspflichten für Banken.
- Matrizen für Rollen und Handlungen verknüpfen Kontrollmaßnahmen im Arbeitsablauf mit konkreten Entscheidungen der Mitarbeitenden.
- Szenariobasierte Prüfungen zeigen, ob Mitarbeitende prüfen, freigeben, stoppen und eskalieren können.
- Lernnachweise werden aussagekräftiger, wenn sie mit Änderungen an Richtlinien und Berechtigungen verknüpft sind.
Bei der Bankenprüfung zählt, was der KI-Agent tun kann
Prüfungsleitlinien sind keine Schulungspflicht
Am 4. November 2026 veröffentlichte die US-Bankenaufsichtsbehörde Office of the Comptroller of the Currency (OCC) das Bulletin 2026-54 und ein Rahmenwerk für Prüfer. Dessen offizieller Titel verwendet den Begriff „Super Intelligence“ und umfasst damit Technologien, die zuvor als KI bezeichnet wurden. Das Bulletin führt ausdrücklich weder neue aufsichtliche Erwartungen noch durchsetzbare Standards oder verbindliche Vorgaben ein. Von Banken wird nicht erwartet, dass sie sich anhand dieses Rahmenwerks selbst bewerten. (occ.gov) Eine neue Schulungspflicht entsteht dadurch nicht.
Nach dem Rahmenwerk der OCC für die KI-Aufsicht kann sich die Risikoeinstufung an den Folgen, den übertragenen Entscheidungsbefugnissen und der menschlichen Aufsicht orientieren statt am technischen Entwicklungsstand. (occ.gov) Daraus lässt sich ein Grundsatz für die Schulungsplanung ableiten, keine regulatorische Anweisung: Schulungen zum Einsatz von KI-Agenten in Banken sollten sich danach richten, was das System und die Mitarbeitenden tun dürfen.
Drei Arbeitsabläufe brauchen unterschiedliche Entscheidungsübungen
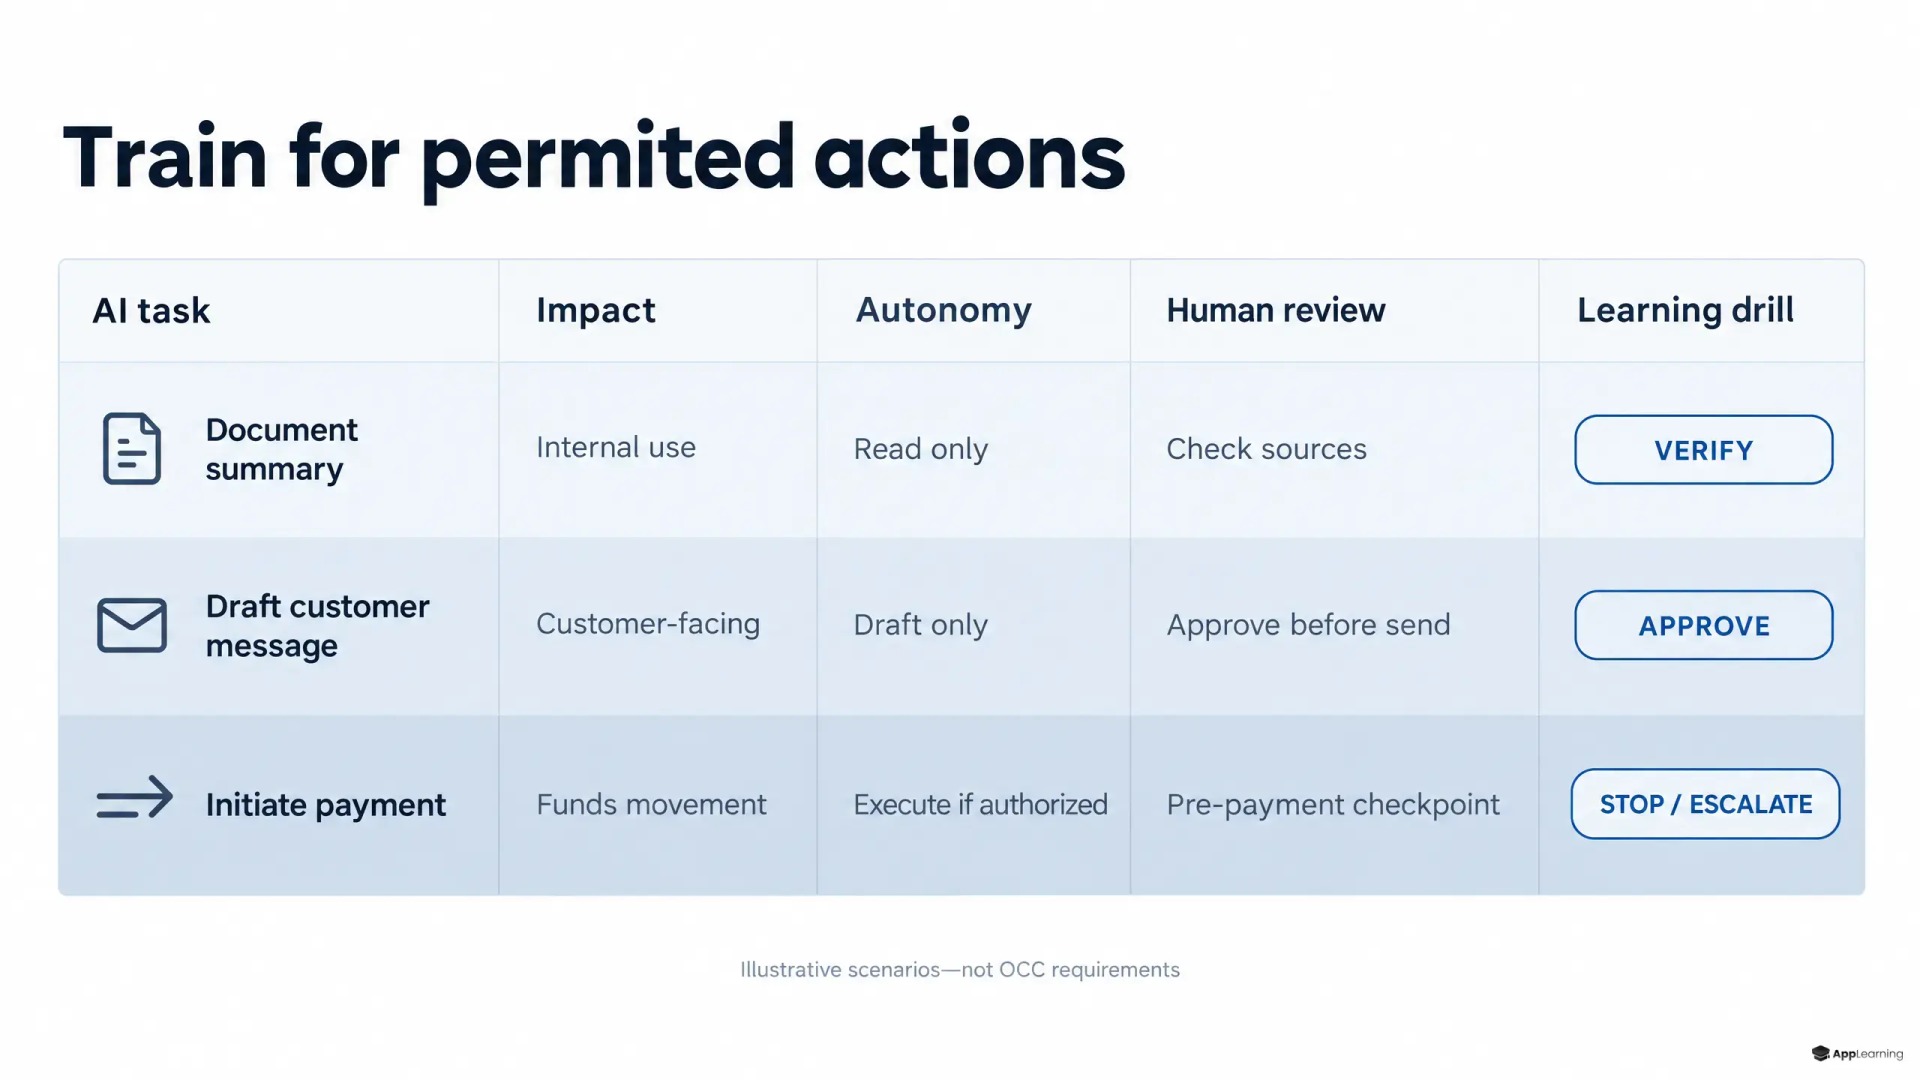
Drei beispielhafte Konfigurationen verdeutlichen das. Ihr Risiko verändert sich, wenn sich Berechtigungen, Daten oder das Vertrauen nachgelagerter Prozesse in die Ergebnisse ändern.
- Zusammenfassungen von Dokumenten bleiben intern, basieren auf freigegebenem, nicht sensiblem Material und dienen nicht als Grundlage für folgenreiche Entscheidungen. Geübt wird, Auslassungen zu erkennen und die entsprechenden Textstellen in den Quellen zu prüfen.
- Empfehlungen für Kunden werden nur als Entwurf erstellt, nicht versandt. Geübt wird, die Produktbedingungen und den Kundenkontext zu prüfen und sicherzustellen, dass vor der Freigabe die vorgeschriebene Kontrolle erfolgt.
- Das Anstoßen einer Transaktion greift in einen Zahlungsablauf ein. Geübt wird, vor jeder zulässigen Aktion die Empfängerdaten, den Genehmigungsstatus und die Bedingungen für einen Stopp zu prüfen.
Die Matrix für Rollen und Handlungen kommt vor den Lernmodulen
Wirksame Aufsicht setzt laut Rahmenwerk Fachwissen, Informationen und die Befugnis voraus, eine Handlung abzulehnen, zu ändern, zu unterbrechen oder zu stoppen. (occ.gov) Eine vorgeschlagene Schulungsmatrix macht diese Unterschiede für die drei Arbeitsabläufe konkret.
- Der Beobachter meldet unbelegte Zusammenfassungen, fragwürdige Empfehlungen und Auffälligkeiten bei Zahlungen, erteilt aber keine Freigabe.
- Der Prüfer gleicht die Quellen der Zusammenfassungen, die Belege für Empfehlungen und die Transaktionsdetails mit freigegebenen Unterlagen ab.
- Die freigabeverantwortliche Person genehmigt die festgelegte Weiterverwendung, den Versand an Kunden oder den nächsten Schritt im Zahlungsablauf ausschließlich im Rahmen ihrer übertragenen Befugnisse.
- Die für Vorfälle zuständige Person koordiniert Eindämmung, Beweissicherung und Wiederherstellung, wenn in einem Arbeitsablauf die zulässigen Grenzen überschritten werden.
Die Verantwortlichen in der Bank legen diese Rechte und technischen Kontrollmaßnahmen fest. Die für Schulungen zuständigen Teams machen daraus praktische Übungen. Ein Kursabschluss verleiht niemals Berechtigungen für Produktivsysteme.
Entscheidungsübungen decken gefährliche Selbstsicherheit auf
In einer szenariobasierten KI-Übung verspricht ein Empfehlungsentwurf einen Gebührenerlass, den die freigegebenen Produktbedingungen nicht vorsehen. Der Prüfer muss die unbelegte Zusage erkennen, die Freigabe verweigern und den Ausnahmefall an die dafür benannte Person weiterleiten.
In einer weiteren Übung legt ein KI-Agent für Zahlungen geänderte Empfängerdaten vor und behauptet, eine Freigabe liege vor. Im maßgeblichen Datensatz ist jedoch keine hinterlegt. Der Mitarbeiter muss den Ablauf stoppen, die Freigabe über den zugelassenen Kanal prüfen und den Fall eskalieren, ohne sich Befugnisse anzumaßen.
Ein vorgeschlagenes Bewertungsschema vergibt jeweils einen Punkt dafür, den Fehler zu erkennen, die richtige Kontrollmaßnahme zu wählen, die zuständige Person zu benennen und eine belastbare Begründung zu dokumentieren. Bei einer unsicheren Freigabe gilt die Übung als nicht bestanden – unabhängig von der Gesamtpunktzahl.
Die Richtlinienversion gehört zum Kompetenznachweis
Abschlussnachweise belegen die Teilnahme. Dokumentierte Entscheidungen zeigen, wie jemand einen festgelegten Fall bearbeitet hat – nicht, ob die Kontrollen im Produktivbetrieb funktionieren.
Für eine risikobasierte KI-Governance ist es sinnvoll, Nachweise so zu strukturieren, dass sie Rolle, Berechtigungen im Arbeitsablauf, Richtlinienversion, Entscheidungen in Übungsszenarien und Korrekturmaßnahmen miteinander verknüpfen. Ändern sich Freigabeschwellen oder Zugriffsrechte auf Werkzeuge, sollten die betroffenen Übungen überprüft werden. App-Learning kann dabei mit richtlinienbezogenem Microlearning und Nachweisen aus Szenarioübungen unterstützen. Die Bank bleibt für die Kontrollmaßnahmen verantwortlich und entscheidet selbst, ob Mitarbeitende für den Einsatz bereit sind.
Entwickle mit App-Learning rollenbezogene Entscheidungsübungen für den KI-Einsatz.
Gespräch startenPflichten hängen vom Rechtsraum ab
Die überarbeiteten Leitlinien der OCC zum Modellrisiko vom 17. April 2026 schließen generative und agentische KI aus ihrem Geltungsbereich aus. (occ.gov) Für Prüfungen vor Veröffentlichung und Umsetzung reicht deshalb ein Verweis auf bekannte Leitlinien zum Modellrisiko nicht aus.
Die Praxisempfehlungen des FSB vom Oktober 2026 liefern einen internationalen Bezugsrahmen für Governance und menschliche Aufsicht. (fsb.org) Grenzüberschreitende Programme müssen dennoch für jeden Rechtsraum anhand der geltenden Bankvorschriften und internen Richtlinien geprüft werden.
Ein kontrollierter Arbeitsablauf, klar benannte Verantwortliche für Entscheidungen und getestete Grenzen bilden den praktischen Ausgangspunkt. Es geht nicht darum, gewandt über Modelle zu sprechen. Entscheidend ist, verlässlich zu urteilen, sobald das Ergebnis eines KI-Agenten zu einer Handlung der Bank wird.