Die wichtigsten Punkte
- Verwahrung klar von Handel, Zahlungen und Einlagen abgrenzen.
- Verwahrungswissen an den tatsächlichen Entscheidungen jeder Rolle ausrichten.
- Mit Serviceszenarien das Handeln unter Druck testen.
- Die operative Vorbereitung vor jeder Rollout-Phase prüfen.
Ein Verwahrungsstart verändert das Betriebsmodell
Der Start eines Krypto-Verwahrungsangebots ist nicht einfach ein weiteres Produktmodul im bestehenden Schulungskatalog einer Bank. Er schafft ein neues Leistungsversprechen: Die Bank verwahrt für ihre Kunden Kryptowerte oder die Zugangsmittel dazu. Nach der MiCA-Definition von Verwahrung kann das auch die Kontrolle privater kryptografischer Schlüssel umfassen. Das unterscheidet sich klar vom Betrieb einer Handelsplattform, dem Tausch von Vermögenswerten oder der Annahme von Einlagen.
Diese Abgrenzung muss vor dem Go-live klar sein. Beschreibt ein Kundenberater Verwahrung als Handel, weckt er falsche Erwartungen. Behandelt ein Servicemitarbeiter eine unwiderrufliche Blockchain-Transaktion wie die Rückbuchung einer Kartenzahlung, kann er riskante Hinweise geben. Kann jemand im Operations-Team den Freigabeweg nicht erklären, wird aus einer Routineanfrage schnell ein Vorfall.
Der Bericht vom 16. Oktober über die Deutsche Bank deutet auf einen schrittweisen Rollout hin: zuerst Verwahrung, später weitere Leistungen. Genau dann sollte Lernen als Teil der Launch-Infrastruktur verstanden werden. Die Bank muss nicht alle Mitarbeitenden zu jedem denkbaren Digital-Asset-Feature schulen. Sie sollte jede Zielgruppe zunächst auf die Entscheidungen im aktuellen Leistungsumfang vorbereiten und neue Lernpfade ergänzen, wenn sich der Umfang ändert.
Ein Service braucht vier Lernzielgruppen
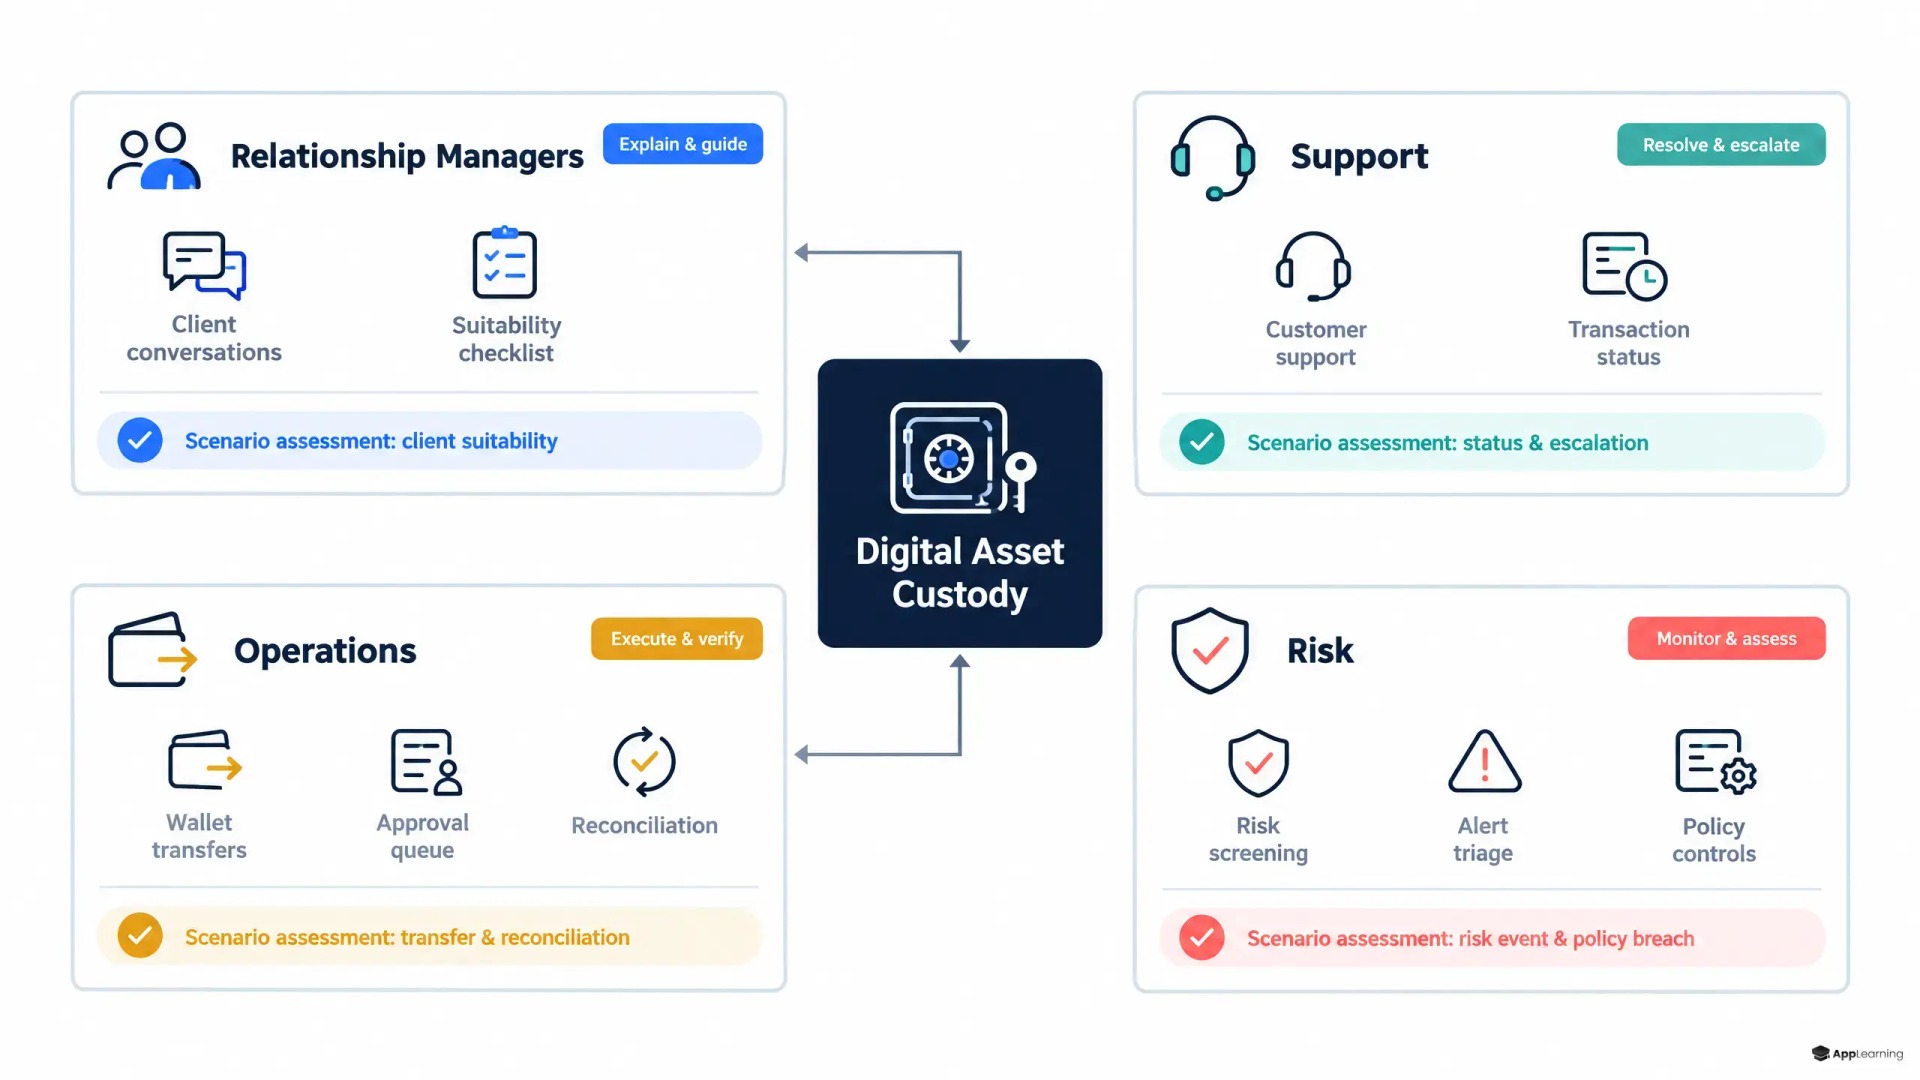
Allgemeines Krypto-Wissen reicht nicht aus. Wirksame Schulungen zur Kryptoverwahrung beginnen mit einer Rollenlandkarte, nicht mit einer Content-Bibliothek. Jede Gruppe braucht eine andere technische Tiefe, andere Kontrollen und andere Nachweise dafür, dass sie vorbereitet ist.
- Kundenberater brauchen eine sichere Sprache für Kundengespräche, Kriterien für berechtigte Kunden, klare Produktgrenzen und eindeutige Weiterleitungsregeln. Ihre Aufgabe ist es, den Service zu erklären, ohne unbelegte Zusagen zu machen.
- Kundenservice-Teams brauchen die Klassifizierung von Anfragen, Schritte zur Authentifizierung, Statuskommunikation, den Umgang mit Beschwerden und Eskalationsleitfäden. Ihre Aufgabe ist es, das Kundenerlebnis zu schützen, ohne zu improvisieren.
- Operations-Teams brauchen Workflows für Wallets und Anweisungen, Vier-Augen-Kontrollen, Abstimmungen, das Management von Ausnahmen und die Übergabe von Vorfällen. Ihre Aufgabe ist die korrekte Ausführung innerhalb klarer Befugnisse.
- Teams für Risiko, Compliance und Finanzkriminalität brauchen die Risikolandkarte des Services, klare Zuständigkeiten für Kontrollen, die Eskalation verdächtiger Aktivitäten und die Nachweiskette hinter wichtigen Entscheidungen. Ihre Aufgabe ist die unabhängige Prüfung und das rechtzeitige Eingreifen.
Diese Struktur macht auch das Onboarding neuer Mitarbeitender für digitale Vermögenswerte effizienter. Neue Kolleginnen und Kollegen sollten zuerst die gesamte Kundenreise sehen und danach nur die Module durchlaufen, die für ihre Rolle nötig sind. So lässt sich ein häufiger Fehler vermeiden: Mitarbeitende im Front Office erhalten technische Architektur, die sie nicht nutzen können, während Operations-Teams zwar breites Marktwissen bekommen, aber nicht den Workflow, den sie ausführen müssen.
Das Curriculum folgt der Kontrollkette
Das Curriculum sollte die tatsächliche Kontrollkette vom Onboarding bis zum Ausstieg abbilden. MiCA verlangt von Verwahrern, Aufzeichnungen über Kundenbestände zu führen, eine Verwahrungsrichtlinie festzulegen, Kundenbestände von eigenen Beständen zu trennen und mindestens vierteljährlich Bestandsaufstellungen bereitzustellen. Die Verwahrvorgaben der Verordnung geben Learning-Teams konkrete Themen, die sie in Prozesse, Übungen und Assessments übersetzen können.
Entwickeln Sie kurze Module rund um die entscheidenden Momente: Was das Produkt ist und was nicht; wer es nutzen darf; wie Zugang und Berechtigung geprüft werden; wie Transferanweisungen die Kontrollen durchlaufen; wie Kunden Informationen erhalten; wie Ausnahmen, Betrugsverdacht und Fehler eskaliert werden; und wann der Service pausieren muss. Rechtstexte gehören in die Quellschicht. Operative Entscheidungen gehören in die Lernschicht.
In einer mehrsprachigen White-Label-Akademie sollten die Kernkonzepte zentral gesteuert werden, während Kundensprache, Marktregeln, freigegebene Terminologie und Eskalationskontakte lokal angepasst werden. Eine zentral gepflegte, verbindliche Quelle verhindert, dass regionale Teams konkurrierende Erklärungen für einen Service mit hohem Risiko erstellen.
Good to know
Welche Teams brauchen vor dem Start Schulungen zur Kryptoverwahrung?
Mindestens Kundenberater, Kundenservice, Operations sowie Teams für Risiko, Compliance und Finanzkriminalität sollten geschult werden. Ergänzen Sie Technologie-, Informationssicherheits- und Finanzrollen, wenn sie Kontrollen oder kundenrelevante Prozesse verantworten.
Wie unterscheidet sich die Verwahrungsschulung von einer Schulung zum Kryptohandel?
Bei Verwahrungsschulungen geht es um sichere Aufbewahrung, Zugang, Kundenanweisungen, Aufzeichnungen, Trennung von Beständen und Eskalation. Schulungen zum Handel umfassen zusätzlich Ausführung, gegebenenfalls Angemessenheit, Marktverhalten, Preisgestaltung und die Bearbeitung von Orders.
Was sollte ein Assessment zur Vorbereitung auf die Verwahrung prüfen?
Testen Sie realistische Entscheidungen: die korrekte Produkterklärung, Kundenauthentifizierung, Bearbeitung von Anweisungen, Vier-Augen-Kontrollen, Ausnahmebehandlung, Eskalation von Vorfällen und regelkonforme Kundenkommunikation.
Wie sollten Banken die Wirksamkeit des Lernens während des Rollouts messen?
Kombinieren Sie Rollenzertifizierungen und Szenarioergebnisse mit operativen Daten wie fehlgeleiteten Anfragen, der Qualität von Eskalationen, wiederkehrenden Fragen, Nachbesserungsquoten und der Zeit bis zur sicheren Anwendung.
Szenarien zeigen besser als Abschlüsse, ob Teams vorbereitet sind
Abschlussdaten zeigen nicht, ob Mitarbeitende mit einem Verwahrungsfall umgehen können. Szenario-Assessments zeigen es. Sie sollten die Anrufe, Tickets, Freigaben und Ausnahmen simulieren, mit denen die Bank in ihren ersten Betriebsmonaten rechnet.
- Ein Kunde fragt, ob die Bank einen verwahrten Vermögenswert verkaufen kann. Der Kundenberater erkennt die Leistungsgrenze und leitet die Anfrage korrekt weiter.
- Ein Kunde meldet eine Überweisung an eine falsche Blockchain-Adresse. Der Kundenservice erfasst die richtigen Fakten, vermeidet falsche Zusagen und eskaliert sofort.
- Ein Operations-Analyst sieht eine Anweisung, die im Widerspruch zu einem Berechtigungsnachweis steht. Er stoppt die Bearbeitung und folgt dem Ausnahmeprozess.
- Eine Kontrollfunktion erkennt eine Abweichung zwischen Kundenaufzeichnungen und einer externen Verwahrposition. Das Team dokumentiert, begrenzt und untersucht die Abweichung.
Bewerten Sie das beobachtbare Handeln, nicht nur das Erinnern. Hat die lernende Person das Problem erkannt? Den zulässigen nächsten Schritt gewählt? Freigegebene Formulierungen verwendet? Innerhalb des vorgeschriebenen Zeitfensters an das richtige Team eskaliert? So wird Banktraining Teil des Kontrollumfelds statt einer Compliance-Pflichtübung. Das entspricht auch der EBA-Erwartung, dass Risikoschulungen die Verantwortlichkeiten der Mitarbeitenden widerspiegeln und Risikomanagement nicht auf Kontrollfunktionen beschränkt bleibt.
Bauen Sie vor dem Start Ihrer Kryptoverwahrung rollenbezogene Kompetenz für digitale Vermögenswerte auf.
Sprechen Sie mit unsEin schrittweiser Rollout braucht schrittweise Nachweise
Der Vorbereitungsstand sollte nach Rollout-Kohorte und Rolle gemessen werden. Vor dem Pilotstart sollten für betroffene Teams die wichtigsten Module abgeschlossen, ein Szenario-Assessment bestanden und die Führungskraft eine Bestätigung abgegeben haben. Während des Piloten gilt es, wiederkehrende Fragen, fehlgeleitete Anfragen, die Qualität von Eskalationen, Fehlermuster in Assessments und die Zeit bis zur sicheren Anwendung zu verfolgen. Nach jedem Release sollten reale, aber anonymisierte Fälle in aktualisierte Microlearnings überführt werden.
Ein praxisnahes Dashboard trennt Lernaktivitäten von operativen Nachweisen. Es zeigt, wer für den live geschalteten Umfang zertifiziert ist, welche Teams nachschulen müssen, an welchen Übergaben Wissen verloren geht und ob Vorfälle auf einen Prozessfehler, einen Systemfehler oder eine Kompetenzlücke hindeuten. App-Learning kann die mobile Lernplattform bereitstellen, die diese rollenbezogenen Lernpfade ausspielt, freigegebene Inhalte lokalisiert und Programmverantwortlichen einen zentralen Überblick über den Vorbereitungsstand gibt.
Der entscheidende Perspektivwechsel ist einfach: Eine Bank ist nicht für die Verwahrung bereit, weil sie Richtlinien veröffentlicht oder Schulungsabschlüsse erfasst hat. Sie ist bereit, wenn die Menschen, die Kunden, Anweisungen und Kontrollen am nächsten sind, beim Live-Betrieb die richtige Entscheidung treffen können.