Die wichtigsten Erkenntnisse
- Agentengestützte Zahlungen ergänzen den Zahlungsprozess um Software als entscheidenden Akteur.
- Bei delegierten Zahlungsfreigaben müssen Umfang, Limits, Prüfung und Widerruf leicht verständlich sein.
- Support-Teams brauchen ein einheitliches Transaktionsmodell, das Berechtigung, Aktion und Ergebnis abbildet.
- Lernen sollte bei der Delegation und bei Ausnahmen stattfinden, nicht nur im Onboarding.
- Szenariobasierte Tests decken Lücken bei Einwilligungen, Streitfällen und Eskalationen auf.
Delegation bringt einen neuen Akteur in den Ablauf
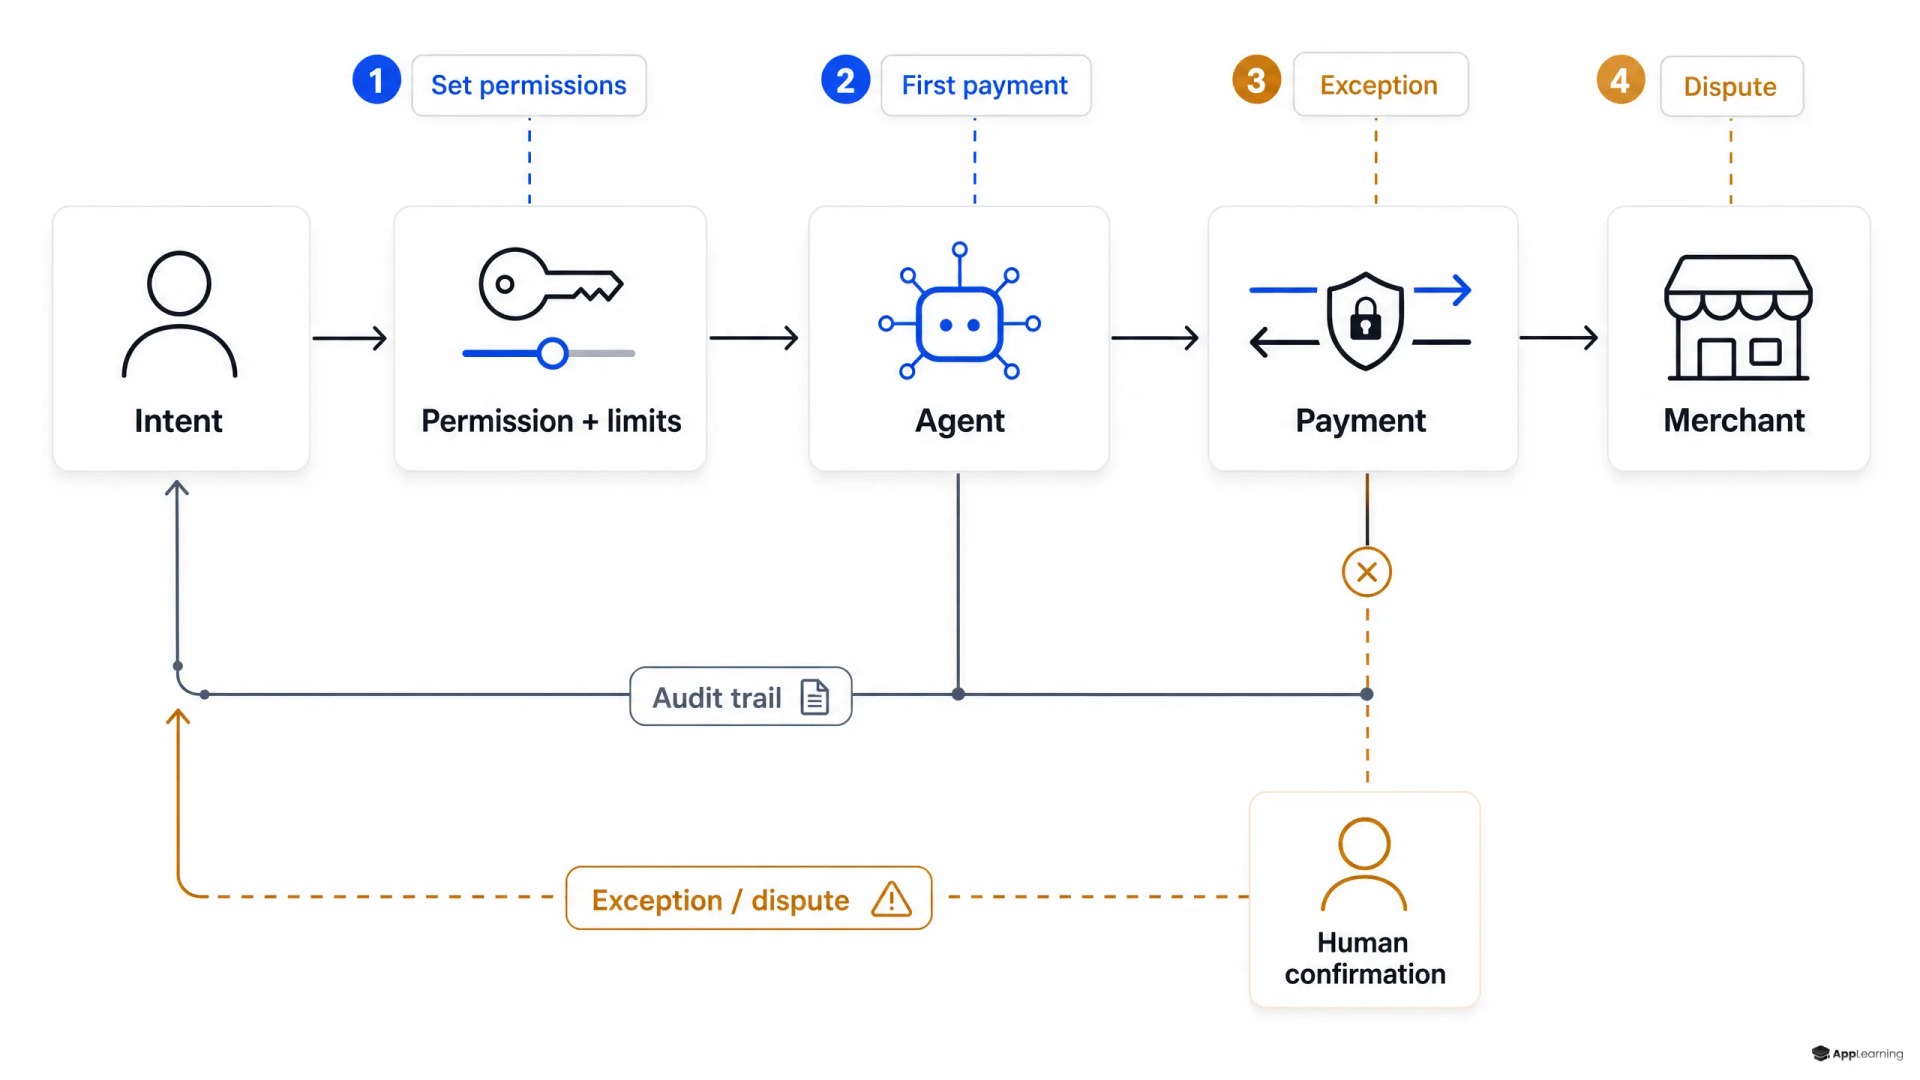
Ein Zahlungsvorgang war früher einfach: Ein Kunde wählte, bestätigte und zahlte. Agentengestützte Systeme teilen diese Kette auf. Der Kunde gibt eine Anweisung, Software interpretiert sie und der Zahlungsweg führt sie aus. Am 10. September berichtete Reuters, dass Indiens National Payments Corporation ein Register entwickelt, um KI-Agenten zu verifizieren und zu überwachen, die über UPI zahlen. Zunächst werden kleine, häufige Einkäufe erwartet; für die Haftung bei fehlerhaften oder nicht autorisierten Zahlungen sind weiterhin regulatorische Regeln nötig.
Damit verändert sich auch die Aufgabe der Wissensvermittlung. Kunden müssen mehr wissen, als wo sie tippen oder den Kontostand prüfen. Sie müssen verstehen, welche Befugnisse sie übertragen: Was darf der Agent entscheiden? Wann darf er Geld ausgeben? Wie können sie wieder selbst eingreifen?
Ein Register allein erklärt Kunden ihre Möglichkeiten nicht
Ein Agentenregister kann Identitäten überprüfen und die Überwachung unterstützen. Es erklärt Kunden aber nicht automatisch, ob ihr Agent einen Ersatzartikel kaufen, eine fehlgeschlagene Zahlung wiederholen oder Einkäufe zusammenfassen durfte. Auch bei unklaren Anweisungen bleiben Fragen offen. Eine Transaktionshistorie hilft nur begrenzt, wenn Anweisung, Begründung des Agenten und Zahlungsausführung in verschiedenen Systemen liegen.
Berücksichtige diese Nachvollziehbarkeit schon bei der Produktgestaltung. Kunden müssen den Weg von ihrer Anweisung über die Berechtigung und die ausgeführte Aktion bis zum Ergebnis verstehen können. Bleibt ein Schritt unklar, entstehen vermeidbare Supportanfragen, nachdem bereits Geld geflossen ist.
Befugnisse müssen klar sein, bevor Geld fließt
Ein gutes Onboarding für KI-Zahlungsagenten macht fünf Aspekte konkret, bevor Kunden Zahlungsbefugnisse übertragen.
- Umfang – bei welchen Händlern, Kategorien, Konten und Aufgaben der Agent eingesetzt werden darf.
- Limits – Obergrenzen pro Zahlung, Tag, Monat und Kategorie sowie Regeln für Wiederholungen und Ersatzartikel.
- Menschliche Bestätigung – bei welchen Aktionen der Agent auf eine ausdrückliche Freigabe warten muss.
- Dokumentation – eine klare Historie der Anweisung, der Agentenaktion, der Zahlung und aller Ausnahmen.
- Widerruf und Hilfe im Streitfall – wie Kunden pausieren, Befugnisse entziehen, eine Aktion anfechten und einen Menschen erreichen können.
Die Oberfläche sollte diese Regeln als Entscheidungen zeigen, nicht als juristischen Text. „Dein Agent darf Haushaltsartikel bis zu 50 € pro Einkauf nachbestellen“ lässt sich überprüfen. „Du stimmst automatisierten Zahlungen zu“ nicht. Kunden sollten die aktive Freigabe einsehen können, ohne lange in den Einstellungen zu suchen.
Erklärungen müssen zum jeweiligen Risiko passen
Erklärungen zu KI-Zahlungsagenten gehören direkt in den Prozess. Ein kurzes Modul bei der Einrichtung vermittelt das Grundverständnis. Weitere Hinweise helfen, wenn Kunden Berechtigungen erweitern, Ausgabenlimits erhöhen oder neue Kaufarten aktivieren. Nach einer abgelehnten, angefochtenen oder unerwarteten Transaktion haben Kunden einen konkreten Anlass, sich mit den Regeln auseinanderzusetzen. Auch dort sollte passende Unterstützung bereitstehen.
Hier unterscheidet sich die Wissensvermittlung für agentengestützten Handel von einem statischen Hilfe-Center. Nutze kurze, für Mobilgeräte optimierte Szenarien: Ein Agent findet einen Artikel über dem Limit; ein Händler ersetzt ein Produkt; der Agent wiederholt eine Zahlung nach einer Zeitüberschreitung; ein Kunde entzieht ihm mitten in der Aufgabe den Zugriff. Jedes Szenario sollte die richtige Aktion und die Folgen der falschen zeigen.
Ein gemeinsames Transaktionsmodell für operative Teams
Kunden sind nicht die einzigen, die lernen müssen. Support-, Risiko- und Partnerteams brauchen dasselbe Grundmodell in größerer Tiefe. Bei jedem angefochtenen Vorgang müssen sie die ursprüngliche Anweisung, die geltenden Berechtigungen, die versuchte Aktion des Agenten, den Zahlungsstatus und den möglichen Eskalationsweg nachvollziehen können.
Schulungen zu Fintech-Produkten sollten deshalb allen Zielgruppen eine gemeinsame Grundlage bieten und dann in der Tiefe variieren. Kunden brauchen Sicherheit und Kontrolle. Support-Teams brauchen Schritte zur Diagnose. Operative Teams brauchen Standards für Nachweise und Übergaben. Partnerteams brauchen Regeln für die Umsetzung. Szenariobasierte Tests können prüfen, ob jemand zwischen einer unklaren Einwilligung und einer autorisierten Aktion mit unerwünschtem Ergebnis unterscheidet.
Good to know
Was sollten Kunden lernen, bevor sie einen KI-Zahlungsagenten aktivieren?
Kunden sollten Umfang, Ausgabenlimits, Bestätigungsregeln, Aktivitätsprotokolle, Widerrufsmöglichkeiten und das Vorgehen bei Streitfällen verstehen.
Worin unterscheidet sich die Einwilligung für delegierte Zahlungen von einem Mandat für wiederkehrende Zahlungen?
Ein Mandat für wiederkehrende Zahlungen definiert in der Regel einen bekannten Zahlungsempfänger und einen festen Zeitplan. Delegierte Befugnisse können zusätzlich Regeln für Auswahl, Bedingungen, Ersatzartikel, Wiederholungen und wechselnde Einkaufssituationen erfordern.
Welche Teams brauchen Schulungen zu Zahlungen durch KI-Agenten?
Kunden brauchen klare Kontrollmöglichkeiten. Support-, Risiko-, operative und Partnerteams brauchen dagegen ein gemeinsames Modell, um Zahlungsvorgänge zu untersuchen und zu eskalieren.
Erkläre Befugnisse und Ausnahmen im passenden Moment
Beschränke Erklärungen nicht auf das erste Onboarding. Zeige sie auch, wenn jemand einen Agenten aktiviert, ein Limit ändert, eine Zahlungsmethode hinzufügt oder die erste autonome Transaktion sieht. Weitere wichtige Anlässe sind abgelehnte Zahlungen und Streitfälle. In diesen Situationen werden die Folgen einer erteilten Zahlungsbefugnis konkret.
Achte darauf, was die Lerndaten tatsächlich aussagen. Abschlussraten zeigen, ob Menschen ein Modul beendet haben. Entscheidungen in Szenarien geben Aufschluss darüber, was sie verstanden haben. Wiederholt falsche Antworten können auf unklare Sprache, eine unübersichtliche Berechtigungsseite oder eine Funktion hinweisen, deren Unwägbarkeiten sich im Produkt nicht ausreichend erklären lassen.
Kunden brauchen Klarheit, bevor Agenten Geld ausgeben.
Sprich mit unsDie Lernarchitektur für agentengestützte Finanzprodukte
Baue ein modulares Lernsystem entlang des Transaktionszyklus auf: Befugnisse festlegen, Aktivitäten überwachen, Ausnahmen bearbeiten und Zugriffe widerrufen. Nutze dieselben Szenarien für Web, Mobilgeräte, Support-Schulungen und Partnertrainings, passe jedoch Tiefe, Sprache und Tests an. So können Teams das Onboarding für KI-Zahlungsagenten skalieren, ohne dass jeder Marktstart oder jede Produktänderung zum Projekt für neue Lerninhalte wird.
App-Learning kann dafür kurze Lernstrecken, rollenspezifische Pfade und messbare Szenarioübungen direkt im Produkt bereitstellen. Bei agentengestützten Finanzprodukten gehört Wissensvermittlung bereits zur Gestaltung der Kontrollmöglichkeiten. Sie hilft Kunden, Befugnisse informiert zu übertragen, und bereitet Teams darauf vor, bei Problemen zu handeln.